
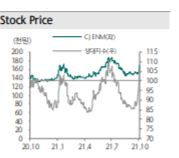
[헤럴드경제=이현정 기자]하나금융투자는 11일 CJ ENM에 대해 강력한 티빙의 모멘텀으로 시장 전망치를 웃도는 3분기 실적을 낼 것이라고 전망했다. 투자의견은 '매수', 목표주가는 기존보다 4% 높은 25만원으로 상향조정했다.
하나금융투자는 CJ ENM의 3분기 매출액이 전년 동기 대비 8% 높은 8642억원, 영업이익은 20% 급증한 718억원으로 추산했다.
부문별 영업이익을 살펴보면, 미디어가 TV와 디지털의 기저효과 및 티빙 유료가입자 확대로 각각 10%, 65% 폭증하면서 80% 늘어난 528억원으로 예상되고 있다. 반면 커머스는 28% 줄어든 305억원, 영화는 박스오피스 매출 부진으로 -49억원으로 추산된다. 음악은 오디션 원가 선반영 및 JO1 등의 컴백으로 67억원으로 예상된다.
이기훈 하나금융투자 연구원은 "사측의 보수적인 이익 가이던스(3000억원)에도 업황을 감안하면 연간 3500억원의 이익 달성도 전혀 무리가 없어 보인다"며 "SM 인수설 외에도 언론을 통해 티빙이 더 많은 오리지널 컨텐츠 투자를 위한 SI/FI 투자자를 찾고 있는 것으로 파악된다"고 말했다.
실적 상승을 이끄는 티빙의 가치는 최소 2조원이 넘을 것이란 전망이다.
티빙의 유료 가입자는 지난해 약 70만명에서 올해 3분기 180만명 수준으로 급증하면서 올해 티빙 가입자 가이던스인 200만명도 수월하게 달성할 것이란 전망이다. 네이버 멤버쉽이라는 강력한 캡티브와 유로 2020이나 〈환승연애〉 등 다양한 장르에서 역대급 성과가 이어지면서 빠르게 성장하고 있다는 평가다.
이 연구원은 "글로벌로 확산되고 있는 K-컨텐츠의 가장 강력한 연합을 캡티브로 보유한 OTT의 가치가 높아질 수 밖에 없으며, 최소 2조원 수준의 가치를 예상하고 있다"며 "2023년의 티빙 매출액은 3000억원 이상이 되며 네이버(웹툰 및 멤버쉽)-CJ/JTBC(채널 및 제작사)의 티빙 연합이 최소 2년 내 웨이브의 가입자를 따라 잡을 것"이라고 내다봤다.
rene@heraldcorp.com

















