[헤럴드경제=양대근 기자] 신한금융투자는 한미약품에 대해 개량신약 매출 증가와 하반기 연구개발(R&D) 파이프라인 성과 가시화를 전망하면서 목표주가를 32만원에서 35만원으로 상향한다고 2일 밝혔다.
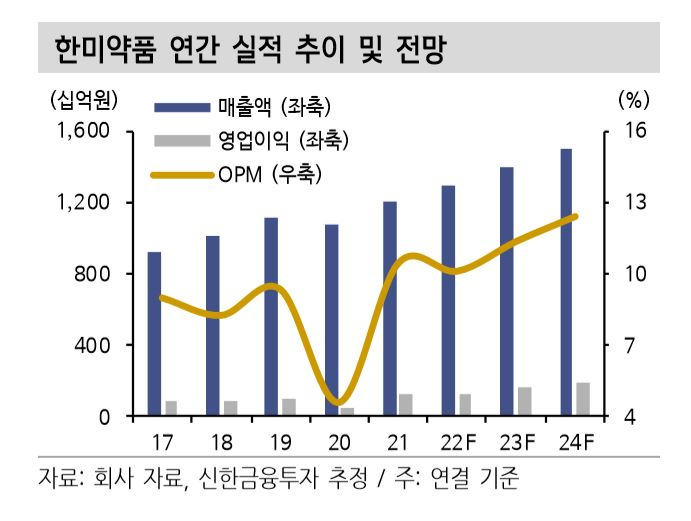
이날 이동건 신한금융투자 연구원은 “한미약품의 연결 기준 1분기 매출액은 전년 대비 18.8% 증가한 3211억원, 영업이익은 29.1% 늘어난 387억원을 시현했다”며 “시장 컨센서스에 부합한 양호한 실적을 달성했다”면서 이 같이 전망했다.
이 연구원은 “호실적의 배경에는 코로나19 확산세 둔화에 따른 영업활동 재개로 개량신약 매출의 견조한 성장에 한미약품 개별 매출 증가에 기인한다”며 “자회사 북경한미의 매출도 고성장했다”고 설명했다.
특히 하반기에는 연구개발(R&D) 파이프라인의 성과가 가시화할 것으로 내다봤다. 이 연구원은 “롤론티스는 국내 시장 출시 이후 안정적으로 시장 지배력을 확대 중”이라며 “포지오티닙은 3월 개최된 유럽종양학회 연례학술회의(ESMO TAT)에서 1차 평가변수를 충족했음을 공개한 바 있다”고 설명했다.
그는 “하반기 연이은 R&D 파이프라인에서의 허가 모멘텀이 기대된다”며 “이후 실제 판매 성과에 따른 기업가치 재평가가 이뤄질 전망으로 해당 품목들의 실적에도 주목할 필요가 있다”고 덧붙였다.
bigroot@heraldcorp.com

Google News
에서 헤럴드경제 팔로우