국내 카드사의 리볼빙(일부결제금액이월약정) 잔액이 역대 최대를 기록하고 있는 가운데 10명 중 8명이 법정최고금리인 18~20%대 수수료율을 적용받는 카드사까지 나타났다. 평균적으로는 절반에 가까운 리볼빙(결제성) 이용자들이 최대 수수료율을 지급하고 있었다. 향후 연체율에 대한 위험 관리가 필요하다는 지적이다.
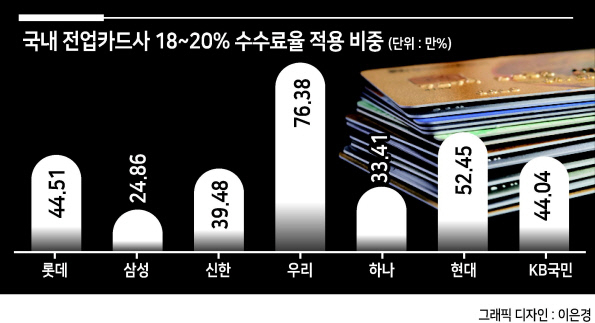
14일 여신금융협회에 따르면 지난 1월 우리카드는 리볼빙 이용회원의 76.38%, 약 10명 중 8명에 연 18~20%의 수수료율을 적용했다.
리볼빙은 결제해야 할 카드값의 일부를 다음 달로 넘겨 결제할 수 있는 서비스다. 결제 금액 비율은 카드 대금의 10~100% 범위 내에서 조정 가능하다. 예를 들어 한 달에 200만원씩 카드를 긁는 이가 리볼빙 결제비율을 10%, 수수료율을 20%로 설정한다면 첫째 달에는 200만원의 10%인 20만원만 내고, 둘째 달에는 카드사용액 200만원과 전 달 잔여원금 180만원을 합산한 380만원의 10%, 그리고 잔여원금에 대한 수수료 20%가 합쳐진 41만6000원이 결제되는 식이다. 처음에는 부담을 줄일 수 있지만, 갈수록 눈덩이처럼 불어나는 결제대금으로 인해 위험한 금융거래로 손꼽힌다.
단 이 수수료율은 카드사별로, 신용등급별로 다르다. 금융위는 리볼빙 이용 증가세가 지속적으로 높아지자 수수료율을 낮추기 위해 ‘비교 공시’ 의무를 강화했다. 소비자 특성별로 최소 결제 비율을 상향 조정하고 차등화도 추진했다.
그 결과 국내 7개 전업 카드사에서 18~20%대의 수수료율을 적용받는 이용자의 평균 비중은 45%로 절반이 조금 안됐지만, 여전히 우리카드와 현대카드의 경우 절반이 넘는 리볼빙 이용자들이 18% 이상의 최대 수수료율을 적용받고 있었다.
이같은 ‘고금리’는 시간이 지날수록 더 위험할 수 있다는 관측이 나온다. 국내 리볼빙 잔액은 수개월째 역대 최대치를 기록하고 있기 때문이다.
여신금융협회에 따르면 지난달 말 신한·삼성·KB국민·현대·롯데·우리·하나 등 7개 전업카드사 리볼빙 이월 잔액은 7조2695억원으로, 직전 달과 비교해 73억원 늘어났다.
리볼빙은 신용카드 결제 대금을 미루는 ‘결제성’과 현금서비스·카드론처럼 대출상품 상환을 연기하는 ‘대출성’ 두 가지로 나뉘는데, 이중 대출성 리볼빙은 총량 규제에 포함되지만 결제성 리볼빙은 총량규제를 적용받지 않는다. 여기에 위험 관리를 위해 할부 개월 수까지 제한하자 이용자들은 리볼빙을 적극적으로 이용하고 있다. 홍승희 기자
hss@heraldcorp.com