[헤럴드경제=서정은 기자] 국내 은행권의 건전성을 보여주는 국제결제은행(BIS)기준 자본비율이 전분기 대비 소폭 상승한 것으로 나타났다. 결산배당 등으로 인한 자본 감소에도 위험가중자산이 더 크게 줄어든 영향이다. 모든 은행이 규제비율을 상회하는 등 양호한 건전성을 유지하고 있으나, 당국은 예상치 못한 경제충격에 대응할 수 있도록 경기대응완충자본(CCyB) 부과, 스트레스 완충자본 제도 도입 등을 추진한다.
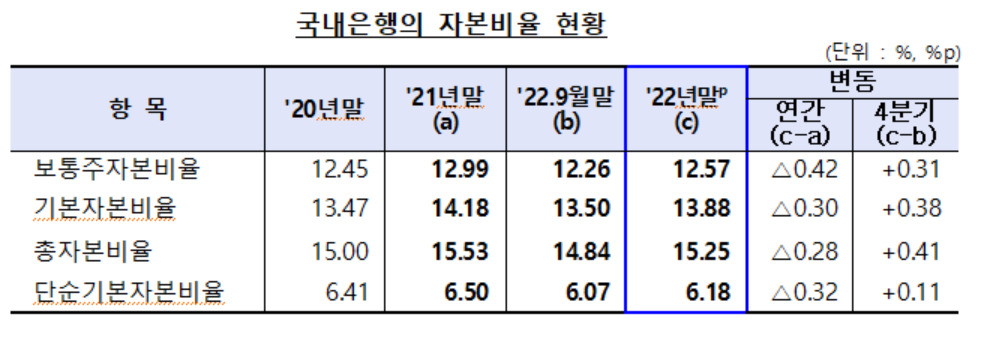
금융감독원이 내놓은 '2022년 12월말 은행지주회사 및 은행 BIS기준 자본비율 현황[잠정]'에 따르면 국내은행의 BIS기준 보통주자본비율, 기본자본비율, 총자본비율 및 단순기본자본비율은 각각 각각 12.57%, 13.88%, 15.25% 및 6.18%를 기록했다. 보통주자본비율, 기본자본비율, 총자본비율은 전분기 말보다 각각 0.31%포인트(p), 0.38%p, 0.41%p 상승했다. 단순기본자본비율은 또한 전분기 말보다 0.11%p 상승했다.
금감원은 이에 대해 "결산배당 등으로 인한 자본 감소가 있었지만, 환율하락 등으로 외화 익스포저가 줄면서 위험가중자산이 더욱 큰 폭으로 감소했기 때문"이라고 설명했다.
지난해 말 기준 모든 국내은행이 규제비율(자본보전완충자본 및 D-SIB 추가자본 포함)을 상회한 가운데 상대적으로 자본이 크게 감소하거나 위험가중자산 증가율이 자본 증가율을 상회한 5개 은행(BNK·JB·케이·카카오·기업)의 자본비율이 하락했다. 반면 위험가중자산이 크게 감소하거나 자본 증가폭이 큰 12개 은행은 전분기말 대비 자본비율이 상승했다.
금감원은 "국내은행의 자본비율은 전분기말 대비 상승하고, 모든 은행의 자본비율이 규제비율을 상회하는 등 양호한 수준을 유지했다"면서도 "대내외 경제 충격에도 은행이 건전성을 유지하면서 본연의 역할을 충실히 수행할 수 있도록 손실흡수능력 확충을 유도할 예정"이라고 말했다.
이를 위해 국내은행의 자본비율 현황에 대한 모니터링을 한층 강화하고 자본비율이 취약한 은행에 대해서는 자본적정성 제고를 유도하고, 은행이 예상치 못한 손실에 대응할 수 있는 충분한 자기자본을 유지할 수 있도록 CCyB 부과, 스트레스 완충자본 제도 도입 등을 추진키로 했다.
lucky@heraldcorp.com