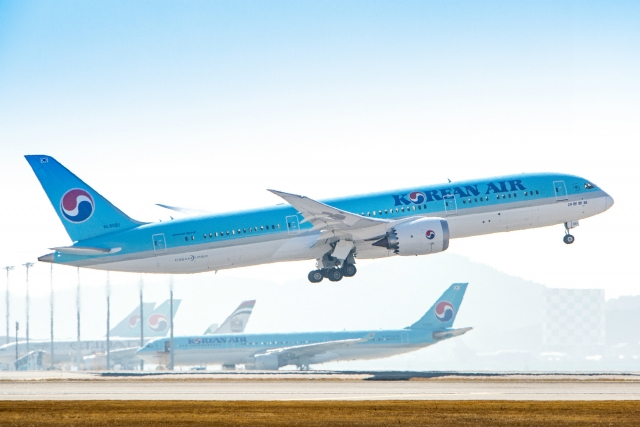
[헤럴드경제=윤호 기자] 대한항공의 아시아나항공 인수에 시간이 걸리겠지만, 합병과 관련된 우려는 과장돼 있다는 의견이 나왔다.
최고운 한국투자증권 연구원은 “현재 대한항공은 단독으로도 충분히 경쟁력을 확보했다. 순차입금이 10조원 이상 축소되며 부채비율은 2010년대 평균 769%에서 200%까지 하락했다”면서 “전세계 항공시장에서 팬데믹에도 영업흑자를 유지하며 부채비율까지 낮춘 건 사실상 대한항공뿐”이라고 설명했다.
현재 대한항공은 유럽연합(EU)과 미국, 일본의 기업결합 승인이 필요하다. 처음과 다르게 양대 국적사 통합에 대해 부정적인 여론이 더 큰 상황이다. 해외 심사과정에서 독과점 우려를 피하기 위해 장거리 운수권과 슬롯을 내려놓고 최근에는 아시아나항공의 화물 사업 매각까지 결정했다. 그러나 지난 30일 아시아나 이사회에서 화물 매각을 승인하지 않으면서 또다시 계획에 차질이 생겼다.
최 연구원은 “단기 주가는 인수 무산을 더 반길 것이라 판단된다. 대한항공은 장기적인 합병 시너지는 아쉬워도 당장의 재무 부담과 기업결합 불확실성을 피할 수 있기 때문”이라며 “그동안 홀로 이뤄낸 체질 개선만 재평가받아도 주가 상승여력이 크다”고 지적했다.
다만 대한항공에게 아시아나항공 인수는 2조원이 안 되는 자금으로 할 수 있는 최선의 투자라는 판단이다.
최 연구원은 “여객 운수권 반납과 화물 사업 매각에 대한 우려는 과장돼 있다. 다른 항공사가 장거리 노선을 의미있게 확대하기까지는 시간이 필요하다. 항공화물 역시 물류대란 수혜 덕분에 큰 이익을 벌기도 했지만 원래는 손익이 불안정한 사업이었다”고 말했다.
이어 “오히려 화물 매각으로 사업가치가 훼손될 가능성보다 실제로 인수할 국적사가 있는지 그리고 EU에서 최종 승인해줄지가 더 변수”라고 덧붙였다.
youknow@heraldcorp.com