
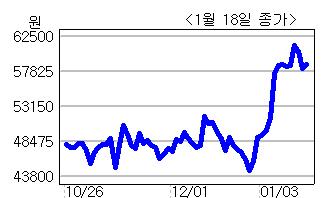
에스에프에이(056190)의 목표주가가 종전 보다 29% 높은 7만5000원이라는 보고서가 다시 나왔다.
한국투자증권 유종우 애널리스트는 18일 보고서를 통해 LCD, AMOLED 장비 수주 모멘텀이 지속되고 있고 2011년 수익성 개선이 기대돼 투자의견 ‘매수’를 유지하고 목표주가를 7만5000원으로 기존 대비 29% 상향 조정한다고 했다.
그는 2011년 추정 실적을 상향 조정한 이유로 삼성의 2011년 디스플레이 설비투자가 10조8000억원으로 전년 대비 61% 증가하고, 특히 동사의 수주가 확대될 수 있는 AMOLED설비투자가 전년 대비 218% 증가했기 때문이라고 설명했다.
2010년까지는 장비 납입 기준으로 매출을 인식했지만, 2011년부터는 진행률 기준으로 매출을 인식하기 때문에 수주 증가가 바로 매출 증가로 연결될 수 있다는게 그의 설명이다.
유 애널리스트는 또 삼성이 지난 1월5일에 발표한 2011년 디스플레이 설비투자 10조8000억원은 LCD 4조원, AMOLED 5조4000억원, 삼성 코닝 1조4000억원으로 구성되어 있다며 에스에프에이는 이 세 부문에서 모두 장비 수주를 받을 수 있어 최대 수혜주로 꼽을 수 있다고 밝혔다. 특히 AMOLED의 경우 개발 중인 증착, 봉지 공정장비 외에 기존 반송장비의 수주 규모가 2010년 대비 크게 확대될 수 있어 2011년 이후 동사 실적 개선에 가장 크게 기여할 것으로 분석됐다.
그는 기존 반송장비 외에 LCD용 PECVD나 Sputter, AMOLED 5.5세대용 증착 및 봉지 장비의 공급에 성공한다면 동사의 수주 규모는 예상을 상회할 수 있다고 말했다.. 5.5세대 증착 및 봉지 장비의 경우 8K capacity 기준 1000억원 규모의 시장으로 AMOLED 시장 확대에 따라 장비 공급업체들의 수혜가 가능하다.
<남민 기자 @suntopia1234> suntopia@heraldm.com












