[헤럴드경제=김지헌 기자] SK증권은 26일 포스코ICT의 수익성이 개선될 것이라며 목표주가를 7300원에서 7800원으로 상향 조정했다.
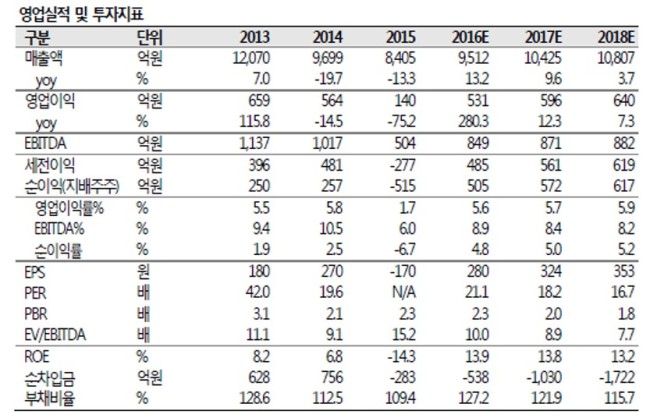
최관순 SK증권 연구원은 “포스코ICT의 올해 2분기 별도 기준 매출액은 2112억원, 영업이익은 116억원으로 전 분기보다 각각 10.7%, 48% 늘었다”며 “상반기 누적 기준 매출과 영업이익은 전 반기보다 4.2%, 71.9% 각각 증가해 시장 기대치를 충족했다”고 평가했다.
또 “인천공항 수하물관리시스템을 포함한 대외 사업 성장과 포스코정보기술(IT) 구축 등 내부 매출의 안정적 기여로 양호한 실적을 냈다”며 “작년 비핵심ㆍ저수익 자회사 매각으로 올해 재무 구조와 수익성이 개선될 것”이라고 내다봤다.
이어 “포스코ICT는 포스코, 포스코건설 등 계열사와의 시너지 창출 확대와 함께 비계열사 대외사업 확대로 장기 성장잠재력이 크다”며 “올해는 턴어라운드 원년으로 실적 개선에 따른 주가 상승 가능성도 크다”고 덧붙였다.