고금리 시대 대출이자 부담 줄이는 생존 전략
금융교육·비대면 활용해 우대금리 적극 챙겨야
고정형 대출 DSR 산정에 유리, 대출비교 활용
금리인하요구권 자동대행 서비스로 이자 절감
금리 못 낮춰도 이자지원금·캐시백 챙겨야
[헤럴드경제=서상혁·김서현 기자] 한때 대출이 1억원 가까이 불어났던 27세 A씨는 최근 대출금리를 1.5%포인트 낮추는 데 성공했다. 비결은 꾸준한 부채 관리였다. 대출별 잔액과 이자를 정리한 상환계획표를 만들어 금리가 높은 빚부터 갚았고, 여유자금이 생길 때마다 추가 상환에 나섰다. 이후 금리인하요구권을 신청해 실제 금리 인하까지 끌어냈다.
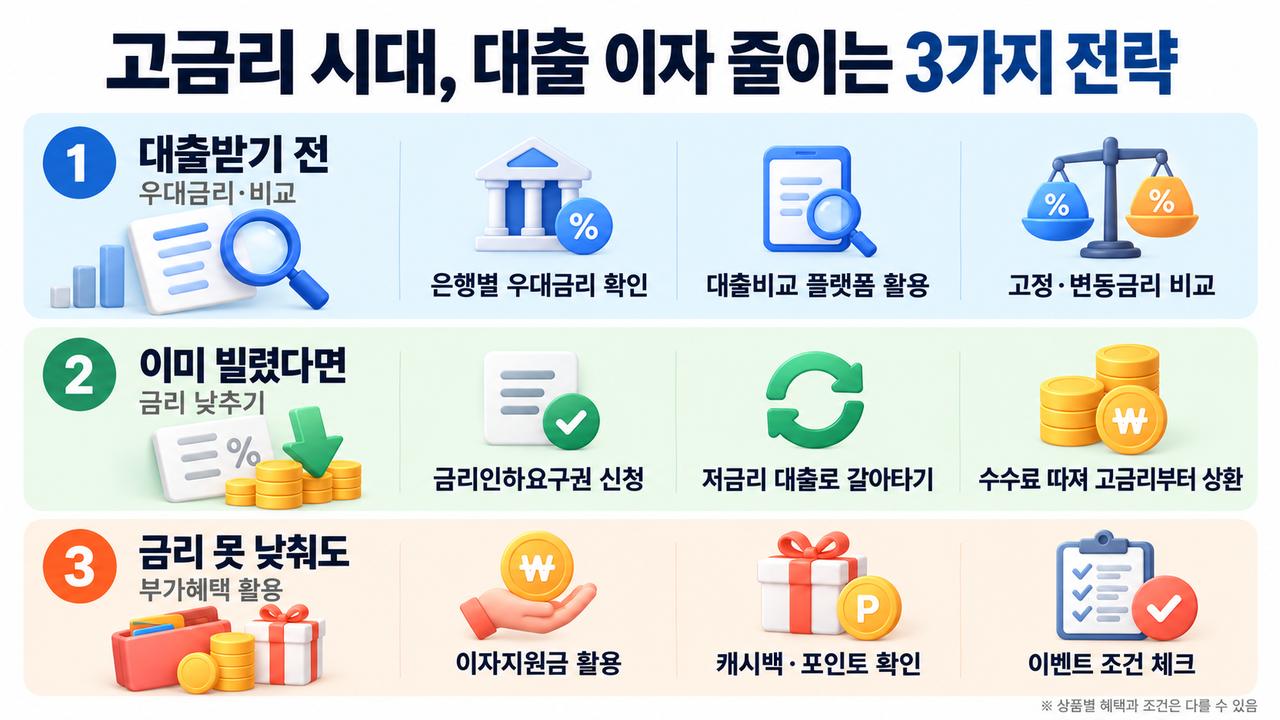
고금리 시대, 대출 이자를 한 푼이라도 아끼려면 대출을 받을 때부터 우대금리를 꼼꼼히 챙길 필요가 있다. 이미 빌린 돈도 금리인하요구권을 행사하거나 저금리 대출로 갈아타면 이자 부담을 줄일 수 있다. 금리를 낮추기 어렵다면 핀테크 플랫폼의 이자지원금이나 캐시백 혜택을 활용하는 것도 방법이다.
금융교육만 받아도 금리 깎여…대출받기 전 챙길 ‘이색’ 우대금리
대출이자를 아끼는 첫걸음은 우대금리 조건부터 확인하는 것이다. 급여이체나 카드 이용실적뿐 아니라 의외의 조건으로 금리를 낮춰주는 상품도 있다. KB국민은행의 ‘KB 새희망홀씨Ⅱ’는 금융교육을 이수하면 0.1%포인트, 맞춤형서민금융상담에 참여하면 0.5%포인트를 우대한다. 신한은행의 ‘신한 MY CAR 신차대출’은 서울시 노후공해차량인 배출가스 5등급 차량 관련 지자체 확인서를 제출하면 금리를 0.5%포인트 낮춰준다.
신청 방식이나 대출금액에 따라 우대금리가 달라지기도 한다. NH농협은행의 ‘새희망홀씨대출’은 영업점 신청 시 0.3%포인트, 비대면 신청 시 0.5%포인트를 우대한다. 하나은행 등이 취급하는 ‘내집마련 디딤돌대출’은 심사로 산정된 대출금액의 30% 이하만 빌리면 금리를 0.1%포인트 낮춰준다. 다만 새희망홀씨와 디딤돌대출 등 정책대출은 소득 등에 따른 별도 가입 요건이 있다.
대출 만기 연장 시에도 우대금리를 다시 확인할 필요가 있다. 우리은행의 ‘우리 청년도약대출’은 만기 연장 시 60세 이상 부모를 부양하는 고객에게 0.3%포인트의 우대금리를 적용한다. 다만 최초 1년은 확정금리가 적용돼 해당 우대를 받을 수 없고, 연장 시 금리가 새로 산정되는 만큼 기존 금리와 비교해야 한다.
주택담보대출을 받을 예정이라면 고정금리와 변동금리의 차이도 따져봐야 한다. 변동형이 당장 적용되는 금리는 낮더라도 고정형이나 주기형은 스트레스 총부채원리금상환비율(DSR) 산정에서 유리해 대출 한도가 더 나올 수 있다. 기존 신용대출을 먼저 상환해 DSR을 낮추는 것도 방법이다.
은행마다 금리를 일일이 비교하기 번거롭다면 토스·카카오페이·네이버페이·뱅크샐러드 등 대출비교 플랫폼을 활용할 수 있다. 여러 금융회사의 금리와 한도를 한꺼번에 비교할 수 있지만 플랫폼별 제휴 금융회사가 달라 두세 곳을 함께 확인하는 게 유리하다.
이미 빌렸어도 늦지 않았다, 갈아타고 금리 낮추고
이미 대출을 받았더라도 소득이 늘거나 신용점수가 올랐다면 언제든 횟수 제한 없이 금리인하요구권을 행사할 수 있다. 은행 홈페이지나 모바일 앱에서 신청하면 금융회사가 신용상태 개선 여부를 심사해 금리 인하를 결정한다. 뱅크샐러드가 제공한 사례에 따르면 30대 남성 고객은 1억3000만원의 은행 신용대출에 금리인하요구권을 행사해 금리를 7.21%포인트 낮추면서 연간 약 937만원의 이자를 절감했다.
다만 신용상태가 조금 개선됐다고 반드시 금리가 크게 낮아지는 것은 아니다. 공인회계사(CPA) 시험을 준비하며 생활비 명목으로 은행에서 500만원을 연 15%에 빌렸던 남모(29) 씨는 최종 합격 후 금리인하요구권을 신청했지만 금리는 14.7%로 0.3%포인트 내려가는 데 그쳤다.
한 시중은행 관계자는 “아직 회계법인에 정식 입사하기 전이어서 소득 증가가 반영되지 않은 것으로 보인다”며 “금리인하요구권은 자격증 취득이나 승진뿐 아니라 실제 소득과 신용도 개선 정도에 따라 인하 여부와 폭이 달라지는 만큼, 소득이 늘거나 신용점수가 상승하는 등 신용상태가 뚜렷하게 개선됐을 때 신청하는 것이 효과적”이라고 조언했다.
신청할 만한 시기를 놓칠까 걱정된다면 올해 2월 26일부터 시행된 ‘금리인하요구권 자동대행 서비스’를 이용하는 것도 방법이다. 토스·네이버페이·카카오페이·뱅크샐러드 등 참여 마이데이터 사업자에게 최초 한 번 동의하면 신용상태 개선 여부를 확인해 금융회사에 금리 인하를 대신 신청해 준다. 다만 자동 신청이 곧 금리 인하를 보장하는 것은 아니다.
더 낮은 금리의 대출로 갈아타는 것도 방법이다. 뱅크샐러드가 제공한 사례에 따르면 20대 여성 고객은 연 17.9%의 카드론을 연 3.9%의 은행 신용대출로 갈아타 연간 이자 115만원을 절감했다. 대출 갈아타기는 토스·네이버페이·뱅크샐러드 등 대출비교 플랫폼에서 기존 대출을 조회하고 저금리 상품을 선택해서 신청하면 된다. 심사를 통과하면 기존 대출 상환까지 자동으로 처리된다. 다만 대출 종류와 개인 신용도에 따라 이용 가능 여부가 달라진다.
여러 대출을 보유하고 있다면 금리가 높은 대출부터 갚는 편이 유리하다. 가령 연 15%와 연 5% 대출이 각각 있다면 1000만원을 상환할 때 전자를 먼저 갚는 것이 연간 이자를 100만원 더 아끼는 방법이다. 단, 중도상환수수료가 발생한다면 이를 포함해 실제 절감액을 계산해야 한다.
이런 가운데 네이버페이는 올해 12월 31일까지 신용대출비교 서비스에서 ‘5만원 적립’ 표시가 붙은 상품을 실행하면 네이버페이 포인트 5만원을 지급한다. 별도 신청 없이 대출 실행이 확인된 다음 영업일 오후까지 자동 적립된다. 다만 신규 대출 실행 고객만 대상으로 하며, 기존 대출을 갈아타는 경우에는 혜택을 받을 수 없다.
뱅크샐러드는 기존 대출을 앱에 연결하고 매월 이자를 납부한 고객을 대상으로 무작위 방식으로 지원금을 지급하는 ‘매월 받는 이자지원금’ 서비스를 운영하고 있다. 월 납부 이자의 최대 100%까지 돌려받을 수 있으며, 대출 1건당 지원 한도는 200만원이다. 다만 카드론과 현금서비스, 마이너스통장 등은 제외된다.
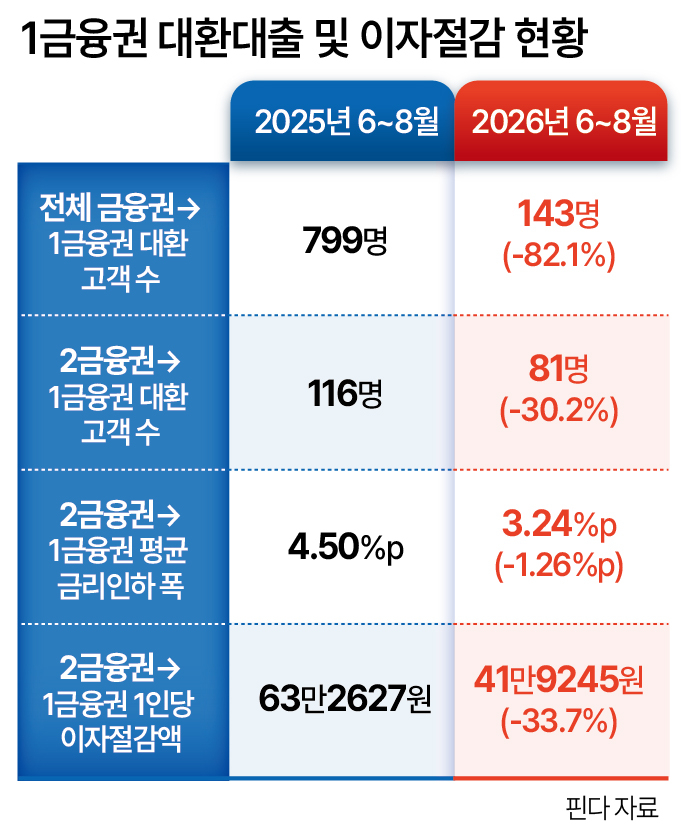
한편 대출금리가 8%에 육박하며 차주의 이자 부담이 커지고 있지만 더 낮은 금리로 갈아탈 수 있는 길은 오히려 좁아지고 있다. 1금융권으로 대환한 고객이 1년 새 80% 넘게 급감한 데다 갈아타기에 성공하더라도 금리 차가 줄면서 이자 절감 효과까지 축소됐다. 여기에 미국 장기 국채금리가 20여년 만의 최고 수준으로 치솟으며 국내 시장금리에도 추가 상승 압력이 커지고 있어 대환 여건이 당분간 녹록지 않을 수 있다는 관측이 나온다. 대출비교 플랫폼 핀다에 따르면 6~8월 핀다를 통해 1금융권으로 대환한 고객은 143명으로 집계됐다. 지난해 같은 기간 799명보다 82.1% 감소했다.
snsd@heraldcorp.com
hyuk@heraldcorp.com