
[헤럴드경제=김지헌 기자] 하이투자증권은 31일 현대제철이 올해 3분기에 시장 기대치에 못 미치는 실적을 냈다며 목표주가를 6만6000원에서 6만2000원으로 하향 조정했다.
김윤상 하이투자증권 연구원은 “현대제철의 3분기 연결 기준 영업이익은 전 분기보다 17.6% 감소한 3562억원으로 시장전망치(3740억원)를 소폭 하회했다”고 말했다.
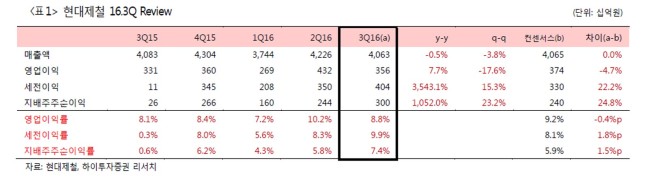
또 “봉형강과 판재 부문 실적이 부진한 데다 연결 자회사 실적 역시 기대치에 못 미쳤다”며 “4분기 연결 영업이익은 3분기보다 개선된 3920억원으로 예상된다”고 밝혔다.
이어 “봉형강 부분의 판매량이 증가하고 연결 자회사의 실적이 정상화 될 것으로 기대된다”며 “우려감이 여전한 상황에서 비중 확대 시점은 차강판 가격 인상 시기가 가시화되는 내년 1분기로 본다”고 말했다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우











