
카드론ㆍ저축銀 대출증가 둔화
[헤럴드경제=정순식 기자] 금융당국이 2금융권 대출 규제를 본격화하자 지난 1분기 2금융권 대출 증가폭이 크게 줄어든 것으로 나타났다. 하지만 2금융권 차주들은 당장 돈이 필요한 취약차주인 경우가 다수여서 자칫 대출규제가 서민들의 돈 줄을 원천적으로 차단하는 부작용을 낳는 것 아니냐는 우려가 커지고 있다.
7일 전업계(국민ㆍ롯데ㆍ삼성ㆍ신한ㆍ우리ㆍ하나ㆍ현대) 카드사들이 발표한 1분기 보고서에 따르면 이들 7개 카드사의 카드론 잔액은 1분기 말 기준으로 24조616억원을 기록, 전 분기(23조6845억원) 대비 3771억원 늘었다.
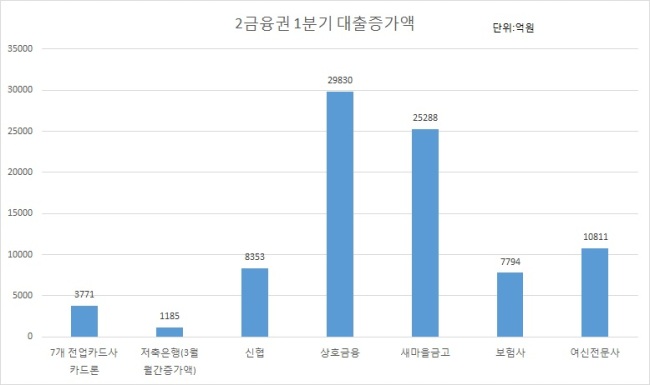
전 분기 대비 카드론 증가액이 3000억원대로 떨어진 것은 2014년 4분기(3554억원) 이후 9분기만에 처음이다. 이들 7개 카드사의 카드론 잔액은 전체 카드론 대출의 90%를 차지한다. 이들 카드사의 1분기 카드론 취급액도 8조9976억원으로 전 분기(9조2655억 원)보다 2679억원 줄었다.
카드론 증가가 둔화된 건 금융당국의 2금융권 대출 조이기가 본격화했기 때문이다. 금융당국은 올해 초 2금융권 대출이 급증하는 풍선효과가 나타날 조짐이 보이자 대대적인 대출 조이기에 나섰다. 저축은행과 카드, 캐피탈 업체 등에는 올해 가계대출 증가율이 10%를 넘기지 않도록 했고, 1분기 대출증가율은 지난해 1분기 대출증가율을 초과하지 않도록 했다.
이런 이유로 저축은행도 3월 말 가계대출 잔액이 19조3682억원을 기록, 전월 대비 1185억원 늘어나는 데 그쳤다.이는 2015년 8월(426억원) 이후 가장 적은 규모다. 또 지난 1분기 신용협동조합의 전 분기 대비 대출 증가액도 8353억원으로 지난해 4분기 증가액(1조9468억원)의 절반 이하로 줄었다. 상호금융의 증가액 또한 2조9830억원으로 전 분기(5조6323억원) 증가액의 반 토막이 났다.
이 밖에 새마을금고(4조7428억원→2조5288억원)와 보험사(4조3521억원→7794억원), 여신전문기관(2조3900억원→1조811억원)도 전 분기 대비 대출 증가액이 크게 줄었다.
하지만 이런 현상을 두고 돈이 필요한 서민들의 돈줄을 차단한는 것 아니냐는 비판의 목소리도 높아지고 있다.
임진 금융연구원 가계부채연구 센터장은 “무작정 가계대출을 조이면 소득이 높고담보 가치가 높은 사람에게만 대출이 모이는 신용 할당 현상이 생길 수 있다”고 우려했다.
sun@heraldcorp.com

















