
장래예상소득 증가율 한도 없어 국민銀 30%, 우리ㆍ하나 20%까지
[헤럴드경제=강승연 기자]미래소득을 반영해 대출을 해주는 신(新) 총부채상환비율(DTI) 적용 이후 NH농협은행의 대출 한도가 가장 많은 것으로 나타났다.
7일 금융권에 따르면 시중은행들은 지난달 31일부터 주택담보대출에 신 DTI를 적용하고 있다.
소득증가가 예상되는 대출자는 DTI 계산할 때 반영하는 소득을 현재 소득이 아닌 앞으로 늘어날 소득으로 한다. 앞으로 소득이 늘어날 가능성이 큰 젊은 직장인은 기존 DTI보다 더많은 대출을 받을 수 있게 하기 위해서다.
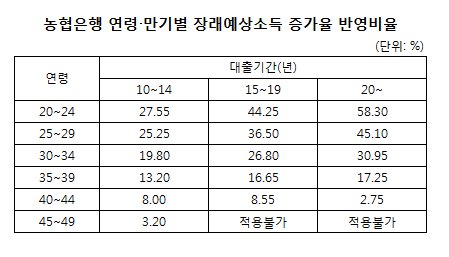
장래 소득을 예상하는 방법은 은행들이 자율로 정하고 있는데 대부분 고용노동 통계상의 연령대별 근로자 급여소득 증가율을 적용하고 있다. 은행들은 최고치를 정해 그 이상은 반영하지 않는다.
하지만 농협은행은 장래예상소득 증가율을 모두 적용하고 있어 대출한도 면에서도 가장 유리하다.
농협은행의 경우 대출 만기가 20년 이상일 때 20∼24세는 58.3%, 25∼29세는 45.1%, 30∼34세는 30.95%, 35∼39세는 17.25%까지 장래예상소득 증가율이 적용된다.
또 40∼44세는 만기 15∼19년일 때 가장 높은 8.55%가 적용되고 20년 이상은 2.75%로 떨어진다.
45∼49세는 만기 10∼14년일 때만 3.2%를 적용하고 만기가 그 이상이면 적용이 안 된다. 50대 이상은 장래예상소득 반영이 안 된다.
KB국민은행은 장래예상소득 증가율 한도를 30%로 두고 있다.
우리은행과 KEB하나은행은 청년층(40대 미만 무주택 근로자)이나 신혼부부는 20%, 일반 대출은 10%로 한도를 뒀다.
이 경우 수도권(DTI 50% 적용)에서 금리 4.0%, 만기 20년으로 대출하면 농협은행에서는 약 3억원, 국민은행은 약 2억7000만원, 우리은행과 하나은행은 약 2억5000만원까지 대출이 된다.
기존 DTI로 계산하면 약 2억원까지만 대출이 된다.
신한은행은 경영상의 비밀이라며 장래예상소득 증가율 반영 기준을 공개하지 않았다.
spa@heraldcorp.com



















