대출확대로 이자이익 늘어
[헤럴드경제=김성훈 기자] 저축은행의 지난해 실적이 크게 개선되고 건전성도 양호해졌다.
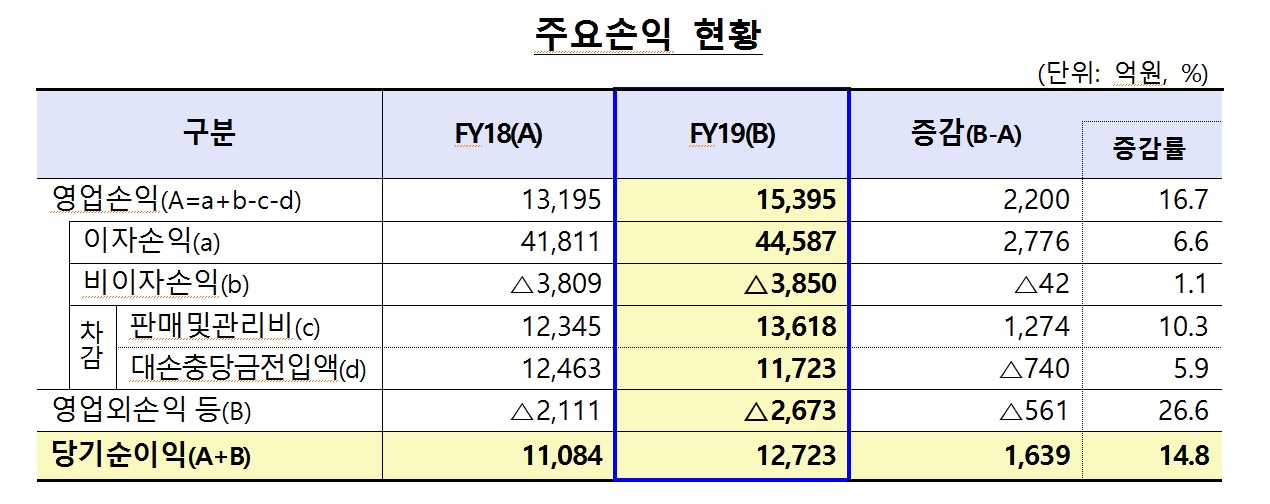
23일 금융감독원에 따르면 79개 저축은행의 지난해 당기순이익은 1조2723억원으로 역대 최고치를 기록했다. 종전 최고치였던 2018년(1조1084억원)보다 14.8%(1639억원) 늘어났다.
지난해 대출 확대 등으로 이자이익이 2776억원 늘어난 것이 순이익 증가의 원인으로 분석된다.
저축은행들의 총자산(77조1000억원)은 1년 전보다 7조6000억원(11.0%), 총대출(65조원)은 5조9000억원(10.0%) 각각 증가했다.
가계대출은 신용대출(3조8000억원 증가·34.0%↑)을 중심으로 2조4000억원 늘었으며, 기업대출은 법인대출(3조9000억원 증가·19.0%↑) 증가의 영향으로 3조2000억원 늘었다.
저축은행들의 자기자본은 9조원으로 2018년 말보다 1조3000억원 증가했다.
대출 건전성도 좋아졌다. 지난해 말 총여신 연체율은 3.7%로 1년 전보다 0.6%포인트(p) 하락했고, 고정이하여신비율도 4.7%로 0.4%p 내려갔다. 기업대출 연체율은 3.9%로 0.3%p 하락했다. 가계대출 연체율은 1.0%p 떨어진 3.6%였다. 가계신용대출 연체율은 2.5%p 하락했으나 주택담보대출 연체율은 1.3%p 상승했다.
대손충당금 적립률은 113.0%로 1년 전보다 2.2%포인트 떨어지긴 했지만, 모든 저축은행이 100%를 넘었다.
국제결제은행(BIS) 기준 자기자본비율은 14.89%로 1년 전보다 0.57%p 올랐다.
금감원은 자산 기준 1조원 이상인 저축은행은 자기자본비율을 8% 이상, 1조원 미만은 7% 이상 유지하도록 규제하고 있다.
금감원은 “최근 저성장과 코로나19 사태 등으로 연체율 상승 등 잠재 위험이 현실화할 가능성이 있어 저축은행의 영업·건전성 현황을 보다 면밀히 모니터링할 것”이라며 “취약 차주의 금융부담 완화를 위해 대출금리 합리화, 중금리대출 활성화, 선제 채무조정 등을 추진할 것”이라고 밝혔다.