
[헤럴드경제=이은지 기자] 삼성증권은 14일 아모레퍼시픽이 올해 3분기 시장 기대치(컨센서스)를 밑도는 부진한 실적을 낼 것으로 보고 목표주가를 46만원에서 43만원으로 내렸다.
박은경 삼성증권 연구원은 “아모레퍼시픽의 3분기 매출액과 영업이익은 각각 전년대비 38%, 31% 증가한 1조4611억원과 2137억원으로 추정된다”며 “이에 따라 영업이익은 시장 기대를 4%가량 밑돌 것”이라고 전망했다.
가장 큰 요인으로는 불안한 중국인 소비를 꼽았다.
박 연구원은 “이는 3분기 중국인 입국자 수가 예상을 하회하면서 면세점 매출이 기대에 못미쳤기 때문”이라며 “최근 면세점 성장세 둔화가 한국과 중국의 정치 갈등 때문이라기보다 중국의 해외여행 시장 위축 때문일 가능성도 배제할 수 없다”고 진단했다.
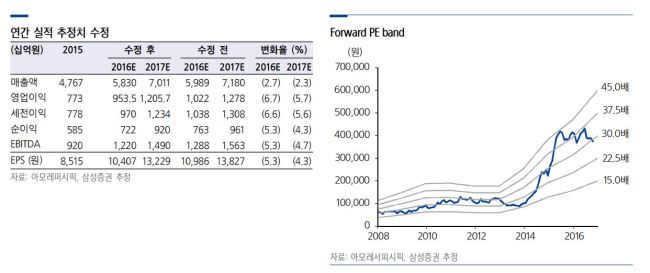
이에 2016~2017년 EPS 전망치를 각각 5%, 4% 하향조정했다.
박 연구원은 “중국의 내수 부양 노력에 따른 결과를 지켜볼 필요가 있다”면서도 “보수적 관점에서 면세점 실적을 전망해야 할 것으로 판단된다”고 덧붙였다.

Google News
에서 헤럴드경제 팔로우











