
[헤럴드경제=이은지 기자] 대신증권은 2일 강원랜드가 3분기 실적 컨센서스를 밑돌았다며 목표주가를 기존 5만3000원에서 5만1000원으로 내려잡았다.
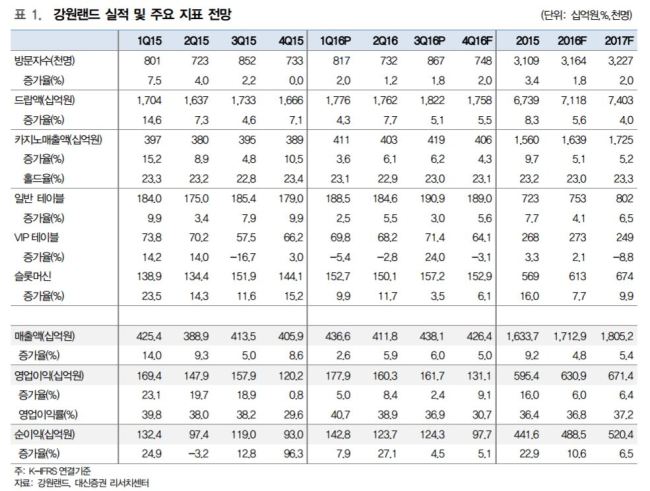
김윤진 대신증권 연구원은 보고서를 통해 “3분기 매출액이 시장 기대치(4490억)를 밑도는 4381억원을 기록, 영업이익도 컨센서스를 8% 하회했다”며 “이는 3분기 경영평가성과급으로 66억원을 지급한데다 평창동계올림픽 관련 광고비용만 47억원이 발생했기 때문”이라고 말했다.
다만, “올림픽 관련 비용은 2018년 올림픽까지 추가 발생할 수 있고, 향후 3분기마다 유사한 수준의 성과급이 발생할 것으로 예상된다”며 “다만, 증설 효과가 피크를 지나고 있어 향후 카지노 매출액에서 5% 내외의 성장이 예상된다”고 내다봤다.
김 연구원은 “제2영동고속도로가 오는 11월 개통 예정으로 서울-원주 교통이 23분 단축돼 강원랜드 접근성에 긍정적으로 기여할 것”이라며 “2018년 여름 개장 예정인 워터파크가 4계절 이용 가능한 시설로 준비돼 방문객 또한 늘것”이라며 기존 투자의견 ‘매수(BUY)’를 유지했다.

Google News
에서 헤럴드경제 팔로우











