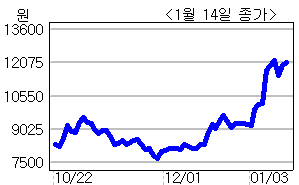
IBK투자증권은 14일 와이솔(122990)에 대해 향후 성장성을 감안하면 현주가는 저평가 상태라고 분석했다.
임승혁 IBK투자증권 연구원은 “2011년 예상 실적은 매출액 1200억원, 영업이익 205억원으로 전년 대비 각각 84.6%, 57.6% 늘어나 고성장세를 이어갈 것”이라며 “현 주가는 예상 실적 기준 주가수익비율(PER) 6~6.5배 수준으로 저평가 구간”이라고 밝혔다.
와이솔은 국내 유일의 소울필터 벤더다. 글로벌 시장 기준으로 보더라도 시장점유율 기준 6위인 와이솔을 제외하고 1위부터 7위까지가 모두 일본업체들일 정도로 시장 참여자가 적다.
투자포인트는 두 가지다. 우호적인 산업환경과 신규고객 확보다.
임 연구원은 “휴대폰은 물론 태블릿PC의 출시로 모바일 기기의 판매가 증가하고 있으며 3G 및 4G전환에 따른 모바일 기기당 필터류의 부품 채용량도 늘었다”며 “최근 모바일 기기 산업 환경의 변화는 와이솔의 중장기 성장에 우호적으로 작용할 것”이라고 전망했다.
올해부터 신규 고객인 ZTE, 화웨이, HTC 등 중국계 핸드셋 메이커로의 직납이 진행된다. 이외에도 LG전자와 노키아 등 글로벌 핸드셋 메이커 업체와도 지속적으로 신규 거래를 위해 협의 중이다.
<안상미 기자 @hugahn> hug@heraldm.com