현대증권은 LG전자 쪽에 터치패널을 공급하는 이엘케이(094190)에 대해 올 하반기 큰 폭의 성장이 예상된다고 1일 밝혔다. 투자의견 ‘매수’와 적정주로는 3만 8000원을 유지했다.
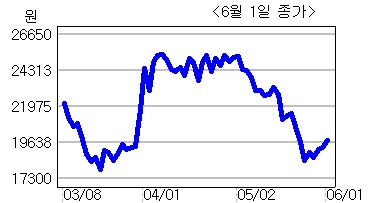
박종운 현대증권 연구원은 “이엘케이는 국내ㆍ외 고객의 수주 증가세와 영업이익율 개선폭이 하반기에 더 클 것으로 기대하며 2분기부터 본격적으로 주가가 상승할 것”이라고 말했다.
현대증권은 이엘케이의 올 해 매출과 영업이익이 전년대비 65%, 94% 증가한 3919억원과 480억원에 달할 것으로 예상했다.
박 연구원은 “이엘케이가 강화유리 사업확장을 통해 중장기적 성장 동력을 마련했고 터치패널 모듈제조회사에서 부품소재 업체로 거듭나는 과정을 준비하고 있다”고 설명했다.
<허연회 기자 @dreamafarmer> okidoki@heraldm.com

Google News
에서 헤럴드경제 팔로우