국세청 출신 ‘국세언니’ 김혜리 대표
상속세 없어도 양도세 부담 점검을
투자수익 실현 시점따라 세금 차이
“같은 투자 수익을 올려도 언제 실현하고 누구 명의의 계좌에 담았느냐에 따라 세후 수익은 달라집니다.”
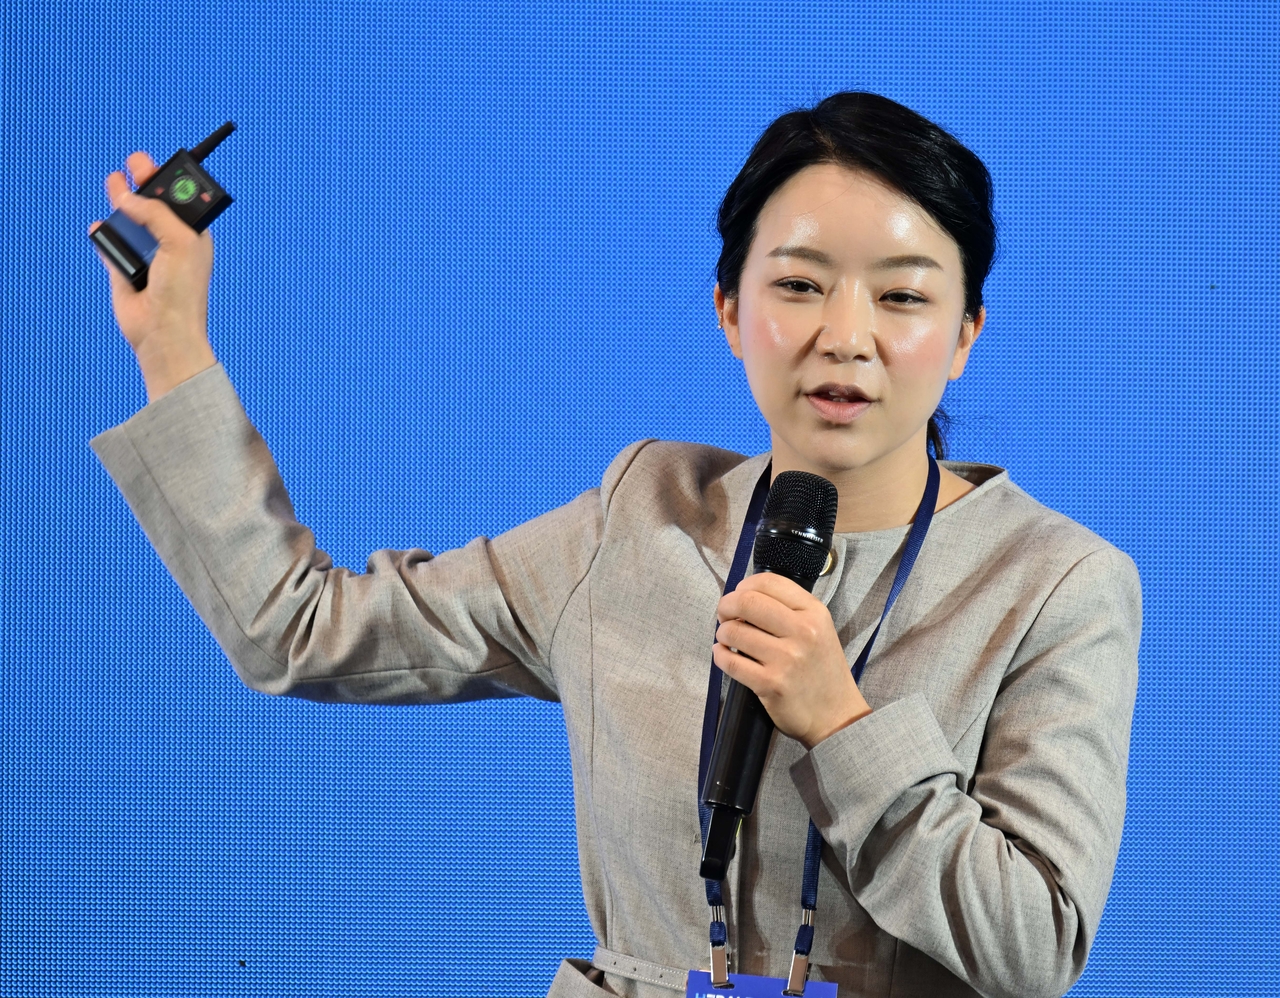
국세청 출신 ‘국세언니’ 김혜리 HKL 세무법인 대표 세무사는 3일 동대문디자인플라자(DDP) 아트홀 1관에서 열린 ‘헤럴드머니페스타 2026’에서 상속·증여와 금융소득 등을 연결한 자산 재설계 전략을 제시했다.
최근 아파트값이 치솟으면서 부모가 부동산 위주로 재산을 남긴 경우, 자녀가 상속세를 낼 현금을 마련하지 못해 집을 급히 처분하거나 대출을 받아야 하는 사례도 늘고 있다고 한다. 이에 김 대표는 “상속재산의 규모와 함께 가족 구성, 납세에 필요한 현금까지 준비해야 한다”며 “상속세가 나오지 않더라도 향후 부동산 처분에 따른 양도세는 별도로 고려해야 한다”고 강조했다.
실제 상속세 신고를 하지 않아 부동산 자산을 처분하는 과정에서 물어야 할 양도세가 4000만원에서 1억원으로 6000만원이나 늘어난 사례도 소개됐다. 김 대표는 “상속 당시 평가액이 향후 매각할 때 취득가액과 연결되기 때문”이라며 “상속세를 내지 않더라도 상속개시일 전후 6개월 이내 감정평가를 받아 시가로 인정받아 신고하는 게 절세에 유리하다”고 조언했다.
사전증여는 시점이 중요하다고 짚었다. 자녀에게 재산을 증여하고 세금을 냈더라도 10년 이내에 상속이 발생하면 상속세 계산에 합산될 수 있기 때문이다. 이에 김 대표는 “고령이 된 뒤 자산 이전을 서두르기보다 장기적인 계획 아래 증여를 준비해야 절세 효과를 높일 수 있다”고 말했다.
금융자산에선 이자와 배당이 한 해에 집중되는 상황을 경계했다. 김 대표는 금융소득 종합과세의 기준이 원금이 아닌 이자·배당이라는 점을 짚으며, 연간 금융소득이 2000만원을 초과하면 다른 소득과 함께 세 부담을 따져야 한다고 설명했다. 그는 “예금·적금의 만기를 서로 다른 해로 분산하고, 개인종합자산관리계좌(ISA) 등 절세 계좌의 활용 가능성을 살펴봐야 한다”고 말했다.
특히 해외 주식은 매년 250만원씩 이익을 실현해보는 전략도 제안했다. 그는 “‘양도소득 기본공제 250만원’을 매년 잘 활용하면 세금을 줄일 수 있다”며 “5년 동안 쌓인 수익을 한 해 한꺼번에 실현하면 250만원만 공제되지만 1년에 한 번씩 나눠서 매도하면 1250만원(250만원×5년)을 공제받을 수 있는 셈”이라고 말했다.
김 대표는 투자와 세금 관리를 연중 일정으로 나눠 접근할 것을 제안했다. 1~3월에는 예상 투자 수익과 차익 실현 계획을 세우고, 4~6월에는 전년도 거래에 대한 신고를 챙기는 방식이다. 7~9월에는 누적 손익을 살펴 연말 전에 어떤 종목을 매도하거나 계속 보유할지 검토하고, 10~12월에는 손익 통산과 다음 해 투자 계획을 점검하도록 했다. 유혜림 기자
forest@heraldcorp.com