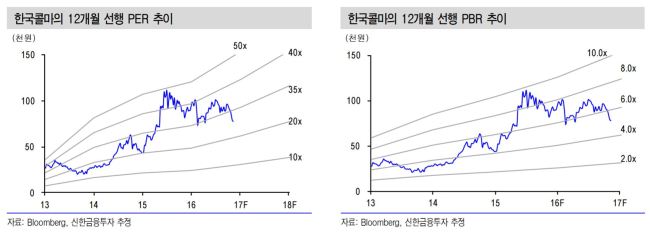
[헤럴드경제=이은지 기자] 신한금융투자는 14일 한국콜마가 원가율 상승 및 비용 반영으로 인해 3분기 부진한 실적을 기록했다며 목표주가를 기존 13만원에서 11만원으로 내려 잡았다.
이날 오전 10시 11분 현재 유가증권시장에서 한국콜마는 전일대비 0.13% 내린 7만7900원에 거래되고 있다.
박상연 신한금융투자 연구원은 “3분기 영업이익은 155억원으로 컨센서스(194억원)를 20% 밑돌며 부진했다”며 “북경 콜마의 매출 내 색조 비중 증가로 원가율이 상승한 탓”이라고 말했다.
이어 “대규모 수주 및 중국 내 소비세 폐지 영향으로 색조 주문이 단기강 증가했다”며 “북경 콜마의 매출액은 166억원을 기록해 양호한 수준”이라고 덧붙였다.
박 연구원은 “실적 조정과 멀티플 하향(기존 45배→ 변경 39배)으로 목표주가를 하향조정했다”며 “추가적인 주가 하락 가능성은 제한적”이라고 설명했다.
다만, “2017년 화장품 글로벌 물량이 증가할 전망”이며 “2018년 중국 제2공장인 무석 증설분 가동 예정으로 중장기 성장성을 보유한 점도 긍정적”이라며 투자의견 ‘매수(BUY)’는 유지했다.

Google News
에서 헤럴드경제 팔로우