
[헤럴드경제=김지헌 기자] NH투자증권은 30일 KT가 정치적 이슈로 주가가 과도하게 내려가 저평가 매력이 두드러지고 있다며 ‘매수’ 투자의견을 유지했다.
안재민 NH투자증권 연구원은 “KT 주가는 지난달 이후 6.5% 하락해 경쟁사보다 부진했다”며 “같은 기간 SK텔레콤은 보합이었고 LG유플러스는 2.1% 떨어졌다”고 말했다.
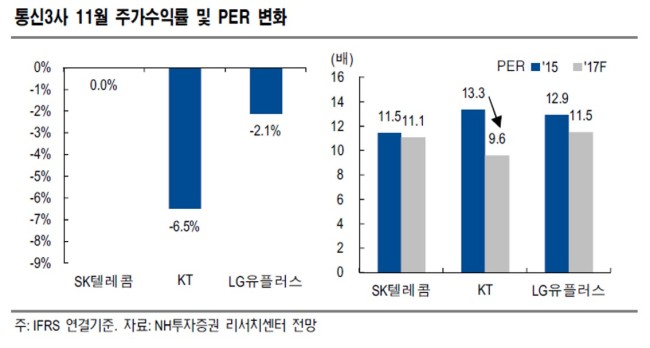
또 “KT의 내년 예상 주가수익비율(PER)도 9.6배로 SK텔레콤(11.1배), LG유플러스(11.5배)보다 낮아 밸류에이션 매력이 부각됐다”며 “정치적인 문제로 인해 KT의 실적과 영업 환경에 올 변화는 없고, 오히려 이를 계기로 지배구조의 변화 움직임이 나타날 수 있다는 점은 긍정적”이라고 평가했다.
이어 “KT는 무선사업의 경쟁력 회복과 유선사업의 성장성, 비용절감 효과로 양호한 실적을 내고 있다”고 덧붙였다.
내년 매출과 영업이익이 각각 23조2000억원, 1조5200억원으로 올해보다 3.2%, 5.3% 증가할 것으로 전망했다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우











