[헤럴드경제=김지헌 기자] 키움증권은 5일 이수화학이 올해 호실적을 기록한 뒤 향후 2~3년간 이익 증가 추세를 이어갈 것이라며 목표주가 2만6000원을 유지했다.
이동욱 키움증권 연구원은 “이수화학이 아시아지역을 독점하고 있는 연성알킬벤젠(LAB)의 수요가 2020년까지 연평균 2.8% 증가하는 등 공급 부족이 계속될 것”이라며 “마진율이 상대적으로 양호한 내수 판매량도 점진적으로 증가할 수 있다”고 밝혔다.
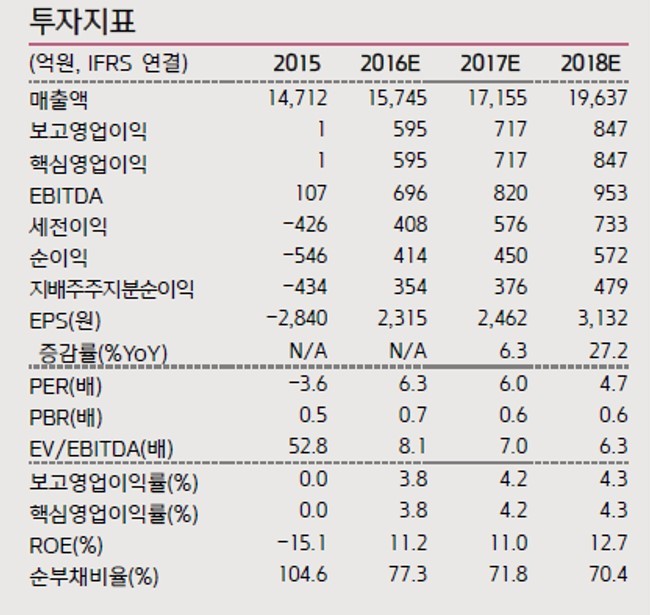
또 “이수화학의 지분법 법인인 GOC(Great Orient Chemical)는 작년 분기당 50억원 수준의 당기순손실을 냈지만 최근 LAB 업황 개선으로 올해는 당기순손실이 분기당 8억~9억원 수준으로 줄었다”며 “내년은 흑자전환이 예상된다”고 내다봤다.
이어 “현 주가는 내년 실적 기준 주가수익비율(PER) 6배, 주가순자산비율(PBR) 0.6배로 저평가 메리트도 있다”고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우