[헤럴드경제]우리나라에서 금리가 주택담보대출(주담대)의 연체율 하락에 결정적 영향을 미쳤다는 실증적 분석이 나왔다. 주담대 연체율이 낮아지는 건 차주가 위험관리에 적극 나선 결과가 아니라 한국은행 기준금리 인하 등 금리가 바뀜에 따라 달라진다는 것이다.
정호성 한국은행 경제연구원 연구위원은 6일 ‘차주별 패널자료를 이용한 주택담보대출의 연체요인에 대한 연구’라는 보고서에서 이같이 밝혔다.
정 연구위원은 한은이 구축한 가계부채 패널DB(데이터베이스) 자료를 활용해 2012년 3월부터 작년 9월까지 차주 약 13만명의 주택담보대출 연체율 변화를 금리 요인과 ‘리스크’(위험) 요인으로 나눠 살폈다.
리스크 요인에는 ▷주택담보대출 금액 ▷소득 대비 총대출금액 ▷총대출 대비 비은행금융기관 비중 ▷신용카드 한도 소진율 ▷신용카드 사용 여부 ▷개인사업자 대출 및 대부업 대출 이용 여부 등이 포함됐다.
보고서에 따르면 주택담보대출의 연체확률 하락은 리스크 요인보다 주로 금리 요인에 의한 것으로 분석됐다.
주택담보대출 연체확률은 2012년 6월~작년 9월까지 금리의 영향으로 평균 0.37% 포인트 하락했다.
반면 리스크 요인은 4년 동안 연체확률을 0.03%포인트 떨어뜨린 데 그친 것으로 파악됐다.
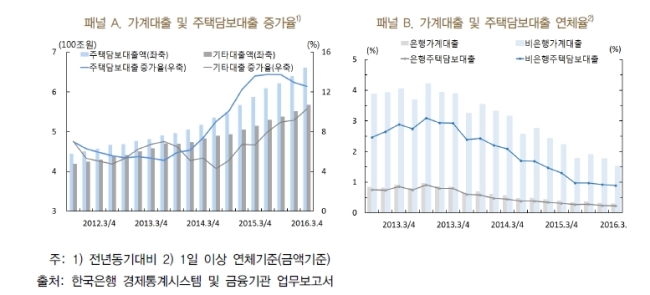
주택담보대출 연체율(90일 이상 연체 기준)은 2012년 6월 약 0.4%에서 작년 9월0.2%로 떨어졌다.
같은 기간 한은 기준금리도 연 3.25%에서 1.25%로 절반을 밑도는 수준으로 낮아졌다.
뒤집어 생각하면 최근 주택담보대출 금리 상승이 연체율 상승으로 이어질 개연성이 큰 것으로 보인다.
한은의 금융기관 가중평균금리를 보면 작년 12월 주택담보대출 금리는 연 3.13%(신규취급액 기준)로 5개월 연속 올랐다. 1년 10개월 만에 최고치다.
미국 금리 인상의 영향으로 국내 주택담보대출 금리가 상승한 것이다.
주택담보대출 금리가 1%포인트 오르면 차주의 부도확률은 0.0403%포인트 오르고 주택담보대출이 1억원 늘면 부도확률은 0.0228%포인트 상승하는 것으로 추정됐다.
정 연구위원은 “글로벌 금리 상승으로 국내 주택담보대출 금리가 상승할 경우 연체확률이 일정 수준 높아지게 되므로 주택담보대출의 건전성 유지를 위한 다양한 정책적 노력이 필요하다”고 지적했다.