반전세·고액월세 늘어나면
신용대출 형태 상품화 가능
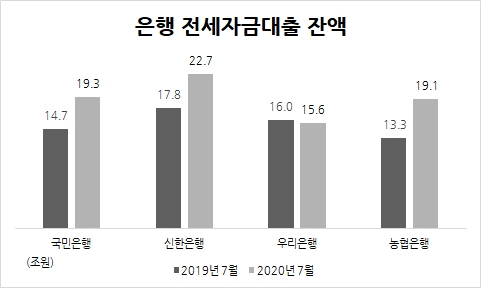
[헤럴드경제=박준규 기자] ‘임대차 3법’ 시행을 둘러싸고 최근 불거진 ‘전세 소멸론’에 은행권이 촉각을 곤두세우고 있다. 전세보증금 대출을 주요 먹거리 삼았던 은행들로선 이젠 월세대출도 만들어야 할 지도 모르기 때문이다.
부동산 규제로 집 주인들은 보유·임대 세부담을 덜고자 보증금은 최대한 낮추고 월세금을 높일 유인이 클 것으로 보인다. 반전세(보증부월세), 월세가 확대될 가능성이 크다.
KB국민은행에 따르면 올 6월 말 기준 서울 아파트 전세 중위가격은 4억6129만원. 전월세전환율(4%)을 감안해 이를 반전세로 바꾸면 보증금 1억원 때 월세 120만원, 보증금 2억에 월세 87만원 수준이다. 매달100~200만원을 월세로 내는 것은 상당한 부담일 수 있다.
시중은행이 월세대출을 내놓는다면, ‘공적 월세대출’이 모델이 될 수 있다. 현재 주택금융공사, 주택도시기금은 사회초년생, 취업준비생, 일정소득 이하 부부 등을 대상으로 월세대출을 취급한다. 주택도시기금의 ‘청년전용 보증부월세대출’은 임차인에게 보증금·월세금을 묶음으로 빌려준다. 월세대출 한도는 월세를 계약기간(24개월)으로 환산한 금액으로 잡는다. 수탁은행은 매달 집주인에게 월세를 대신 입금한다.
이 대출구조를 활용한다면 은행권 월세대출은 전세대출과 신용대출을 합친 ‘하이브리드’ 형태가 될 수 있다. 보증금과 계약기간 총월세를 합산해 ‘대출한도’를 정한 뒤 일부를 보증기관(주택금융공사·주택도시보증공사)의 보증서를 담보 잡고, 나머지는 개인의 신용기반으로 대출을 내주는 것이다.
한 시중은행 상품부서 실무자는 “아예 월세금 전용 한도대출(마이너스통장) 형태로 매달이 빌리는 게 아니라 2~3달에 한 번만 은행 대출을 활용하는 유형도 가능할 것”이라고 말했다.
다만 ‘전세→월세’ 전환이 급격히 이뤄지지 않을 가능성도 있다. 한 시중은행 관계자는 “월세로 바꿀 때 임차인이 세입자에게 수억원에 달하는 전세 보증금을 내줄 수 있느냐가 관건”이라고 말했다.
한 시중은행 여신담당 부행장은 “상품 수요가 충분히 형성되는지를 봐야 한다”면서 “월세 유형이 시장 대세로 확실히 바뀌면 그에 맞춰 대출상품을 내와야 할 것”이라고 말했다.