“연준 통화정책 후속조치 9월 이후로 지연 가능성도”
“인플레 상승으로 명목금리도 오를 것”
[헤럴드경제=서경원 기자] 평균물가목표제 등 지난주 연방준비제도(Fed·연준)가 발표한 통화정책 변화에 따라 미국이 현재의 제로금리 유지 시한이 기존 공언했던 2022년 이후로 장기화될 것이란 관측이 나왔다.
31일 국제금융센터(김성택 전문위원 등)는 ‘연준의 장기목표 및 통화정책 전략 리뷰 결과 평가’란 제목의 보고서를 통해 “6월 FOMC(연방공개시장위원회)에선 2022년까지 현재의 정책금리 수준(0~0.25%)이 유지될 것으로 전망됐지만 더 장기화될 가능성이 점증하고 있다”며 “9월 FOMC의 경제 및 금리 전망치 변화를 주목할 필요가 있다”고 밝혔다.
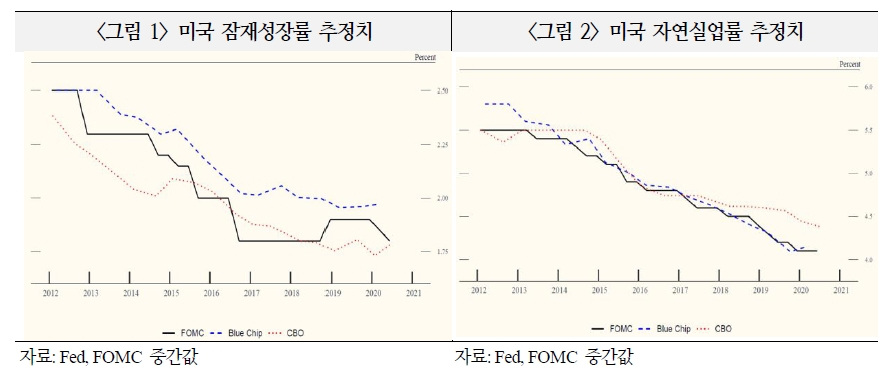
국제금융센터는 “장기목표 및 전략 지침 개정은 종료됐지만 정책수단, 커뮤니케이션 관련 검토는 향후에도 지속될 전망”이라며 “7월 FOMC 의사록 등을 감안할 때 포워드가이던스(선제적 안내지침) 개정 논의도 초기단계로 판단되기 때문에 후속 조치의 마무리는 9월 이후로 지연될 가능성도 존재한다”고 말했다.
그러면서 “포워드가이던스, QE(양적완화), YCT(수익률곡선통제), NIRP(마이너스정책금리)에 대한 연준의 입장도 보다 명확해질 필요가 있다”고 부연했다.
또 센터는 연준의 통화정책 변화에 따른 금융시장 변동성 확대에도 주의해야 한다고 강조했다.
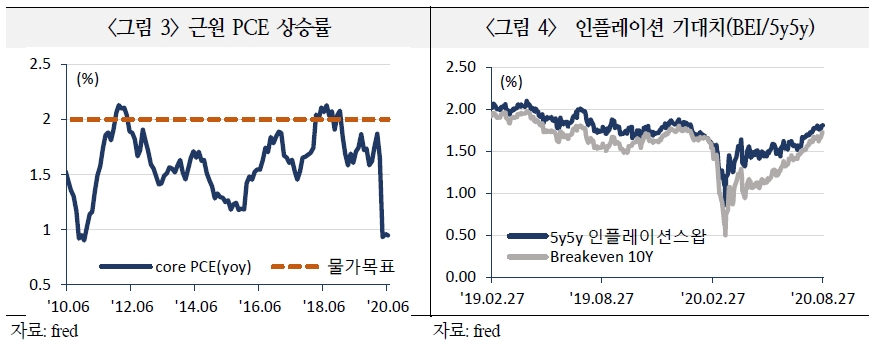
김 전문위원은 “지난 27일 주요 국채금리의 큰 폭 상승 및 수익률 곡선 스티프닝(가파른 상향))에 나타난 것처럼 연준의 정책변화에 따른 기대 인플레이션 상승으로 국채금리 상승 등 금융시장의 변동성이 확대될 수 있음에 유의해야 한다”며 “TIPS(물가연동국채)에 반영된 기대 인플레 상승은 펀더멘털(기초체력)보단 유동성에 힘입은 바가 크지만 장기 인플레이션 기대치가 확대될 경우 최근 상승세가 더 진행될 가능성이 있다”고 전망했다.
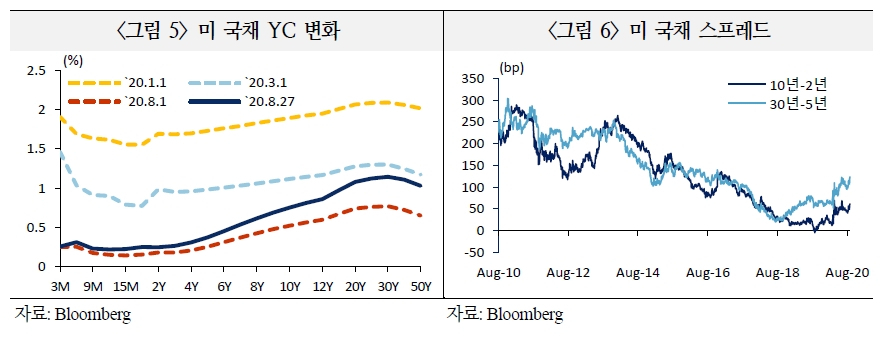
그러면서 “AIT(평균물가목표제) 도입에 따른 기대 인플레 상승으로 명목금리도 일정 수준까지 오를 것으로 예상되기 때문에 포트폴리오의 조정과 시장 변동성 증가가 불가피할 것으로 예상된다”고 덧붙였다.