[헤럴드경제=김지헌 기자] 메리츠종금증권은 12일 GS리테일이 올해 1분기 예상치를 충족하는 실적을 올렸고 편의점 분야에서 계속 안정적인 성과를 낼 것이라며 투자의견 ‘매수’와 목표주가 6만8000원을 유지했다.
양지혜 메리츠종금증권 수석연구원은 “GS리테일은 1분기 매출이 작년 동기보다 23.8% 오른 1조6403억원, 영업이익은 33.4% 줄어든 265억원을 기록하며 우리의 추정치를 충족했다”고 말했다.
양 연구원은 “영업이익은 작년에는 담배 재고 평가이익이 있었기에 일시적으로 줄어든 것으로 보일 뿐, 실제로는 작년 동기보다 30% 이상 증가했다”고 분석했다.
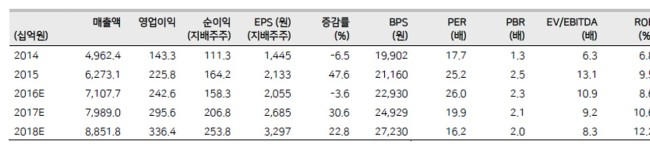
또 GS리테일의 편의점 영업에 대해 “점포 수가 작년보다 13.2% 증가하고, 신선식품 판매가 늘어난 영향 등으로 점당 매출액이 11.9% 상승했다”고 진단했다.
이어 “GS리테일은 전략적으로 신선식품과 간편식을 강화하고 있어 점당 매출액은 계속 상승할 것”이라며 “하반기로 접어들수록 슈퍼마켓 부문과 기타 사업부에서도 실적 모멘텀이 회복돼 BGF리테일과 밸류에이션 차이도 점차 줄어들 것”이라고 내다봤다.

Google News
에서 헤럴드경제 팔로우