
현대증권은 16일 연성회로기판(FPCB) 업체 인터플렉스(051370)에 대해 투자의견 ‘매수’와 적정주가 2만8000원으로 커퍼리지를 개시한다고 밝혔다.
현대증권은 투자 시 주목할 점으로, ▶스마트기기 산업 발전에 따른 수혜 ▶애플 등 고객 다변화 성공 ▶2012년 초 신 공장 완공을 통한 생산능력 확대 등 세가지를 들었다.
적정주가 2만8000원은 2012년 예상 주당순이익(EPS) 2893원에 적정 주가수익률(PER) 9.5배를 적용한 것이다.
현대증권에 따르면 이 회사는 삼성전자, 모토로라, 애플 등 글로벌 기업들에게 FPCB를 공급하고 있으며, 내년에 신규 공장 건설이 끝나면 림, 노키아 등도 고객으로 확보할 수 있을 전망이다. 특히 삼성전자向 매출 비중이 2009년 65%에서 올해 39%로 줄었다.
3분기 에상 매출액과 영업이익은 각각 1413억원, 60억원으로 2분기 보다 22%, 346%씩 증가가 예상됐다.
백종석 연구원은 “상반기 부진했던 2011년 실적보다는 2012년 실적 전망 등 중장기 성장성에 주목하길 권고한다. 주가 조정시 적극적인 매수관점 접근을 권고한다”고 말했다.
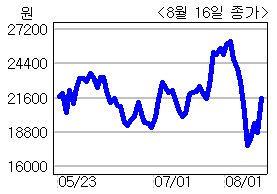
16일 인터플렉스 주가는 구글의 모토로라 인수 수혜 기대감에 개장 30분만에 가격 제한폭까지 올라 2만1600원을 기록했다.
<한지숙 기자 @hemhaw75> jshan@heraldm.com
jshan@heraldcorp.com

Google News
에서 헤럴드경제 팔로우












