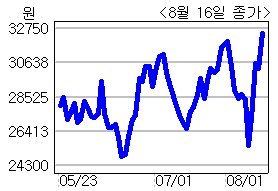
SK증권은 16일 서울반도체(046890)에 대해 투자의견 ‘매수’를, 목표주가 4만5000원을 제시하며 신규 편입한다고 밝혔다.
SK증권은 매수 추천 근거로 ▶하반기 실적 개선과 지속적인 조명매출 확대로 이익사이클에 진입 ▶4분기부터 유기발광다이오드(LED) 조명 매출 성장세 기대 ▶금속유기화학증착법(MOCVD) 가동률 상승과 사파이어웨이퍼 가격하락으로 수익성 회복 등을 들었다.
목표주가는 내년 예상 주당순이익(EPS) 3221원에 경쟁업체(CREE, EPISTAR) 평균 주가수익률(PER) 14배를 적용해 산출한 것이다.
3분기 매출액과 영업이익은 2528억원, 178억원으로 각각 전분기 대비 22%, 30% 증가가 예상됐다.
조진호 연구원은 “LED전구의 시장가격은 1분기 20달러에서 4분기 12달러로 빠르게 하락해 형광전구 판가(10 달러 내외) 대비 가격경쟁력을 갖출 전망이다. 서울반도체 조명매출은 내년 6143억원(성장률 86%)로 급증해 실적 성장을 견인할 전망”이라고 말했다.
<한지숙 기자 @hemhaw75> jshan@heraldm.com

Google News
에서 헤럴드경제 팔로우