
시총 33% 대차잔고가 차지 ELS·ELW 변수에 급등락 OCI가 헤지(hedgeㆍ위험회피) 콤보로 몸살이다. 태양광 산업 침체로 가뜩이나 변동성이 큰 데, 이를 이용한 파생상품들의 헤지 투자전략까지 속을 뒤집고 있기 때문이다.
먼저 눈여겨봐야 할 것은 주가연계증권(ELS) 발행 추이다. 올 들어 OCI를 기초자산으로 포함한 ELS 발행이 급증하면서 최근 두 달간 발행액만도 3502억원에 달한다. 지난 2월에는 1577억원이 발행돼 삼성전자(1065억원)를 제치고 개별종목으로 1위를 차지했다.
문제는 ELS 운용자는 기초자산 주가 상승 시 해당 종목을 매도하는 헤지전략을 수행하는 데 있다. OCI는 지난 2월 10일까지 상승세로 31만8500원을 찍은 뒤 하락세로 반전한 뒤 대차잔고(4일 현재 1조5451억원)가 급증해 5일 현재 시가총액(5조1395억원)의 33%를 넘어섰다. 2월 ELS 발행 급증과 연계해 생각해보면 상승 시 매도하고, 하락 시 매수하되 변동성이 큰 종목인 만큼 대차거래를 이용했다는 풀이가 나온다.
OCI를 기초자산으로 한 ELW 만기도 변수로 작용했다. 6개 종목의 OCI 콜ELW 최종 지급일이었던 지난 2월 29일 바로 전날 무려 217억원의 공매도가 나와 주가를 압박했다. 콜 ELW 특성상 만기일까지 대차잔고를 늘려놨다가 만기 이후 공매도를 던진 헤지 전략을 수행한 것으로 분석된다.
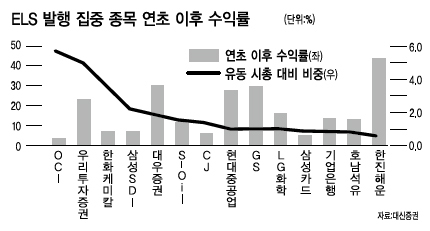
업계 관계자는 “1년 새 주가가 60만원에서 17만원까지 빠지는 등 워낙 변동성이 크다 보니, 파생상품으로 설정하기에 매력이 높고 이로 인한 부작용도 클 수도 있다. 또 변동성이 큰 만큼 해외 헤지펀드들의 롱숏 전략에도 이용되기 쉬운데, 이 때문에 대차잔고 증가와 공매도 출회가 나타나는 것으로 풀이된다”고 말했다. 다만 그는 “다만 워낙 시장에 변수가 많기 때문에 주가 약세가 이 때문이라고 단정짓기는 어렵다“고 덧붙였다.
yjsung@heraldcorp.com














