[헤럴드경제=김지헌 기자] 삼성증권은 25일 현대제철이 미국의 반덤핑 관세 부과 확정 등으로 녹록지 않은 영업환경을 맞고 있다고 평가하고 목표주가를 7만원에서 6만5000원으로 하향 조정했다.
백재승 삼성증권 연구원은 “자동차용 강판 가격의 인상이 쉽지 않은 상황”이라며 “미국이 최근 현대제철의 도금강판과 냉연제품에 대한 반덤핑 관세를 확정했다”고 밝혔다.
또 “현대제철의 2분기 영업이익 4322억원은 컨센서스(시장 기대치)를 6.3% 웃도는 수준”이라며 “이는 자회사 실적 개선과 재고 관련 미실현 손실의 환입 등에 기인한다”고 평가했다.
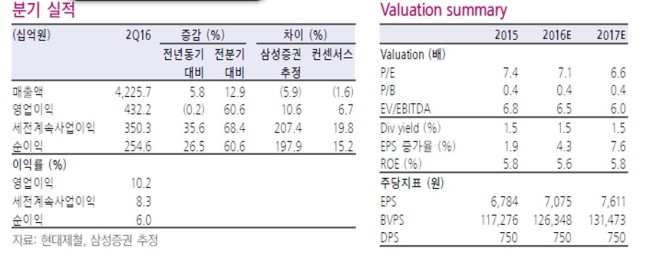
이어 “현재 현대제철의 주가는 주가순자산비율(PBR) 0.4배 수준으로 밸류에이션(평가가치)이 부담스럽지는 않다”고 덧붙였다.

Google News
에서 헤럴드경제 팔로우
![“세무서 이긴 아들의 효심” 어머니 모신 40년 덕분에 상속세 2억 지켰다 [이세상]](https://wimg.heraldcorp.com/news/cms/2026/10/29/news-p.v1.20261029.9095c7d0d0cc41f1b579f587e921ac19_T1.png?type=h&h=240)
![“V자 반등은 없다” 실탄 아끼는 큰손들, 이번 폭락이 다른 이유 [큰손 따라잡기]](https://wimg.heraldcorp.com/news/cms/2026/10/29/news-p.v1.20261015.bf346e259b1345f280b498eda7b41712_T1.jpg?type=h&h=240)
![창호도 ‘하이엔드’ 시대…재건축 시장에 프리미엄 승부수[그 회사 어때?-KCC]](https://wimg.heraldcorp.com/news/cms/2026/10/28/news-p.v1.20261006.6986af99ec4340659a06462b2dd32e55_T1.jpg?type=h&h=240)