[헤럴드경제=김지헌 기자] 메리츠종금증권은 16일 한화케미칼이 기존 기초소재 분야에서 좋은 실적을 올렸을 뿐만 아니라 태양광에서도 수익성을 개선하고 있다고 평가하고 목표주가를 3만원에서 3만9000원으로 올렸다.
노우호 메리츠종금증권 연구원은 “한화케미칼은 올해 2분기 영업이익이 작년 동기보다 213.3% 늘어난 2936억원으로 깜짝 실적을 올렸다”며 “3분기에도 영업이익이 작년 동기보다 70.3% 증가한 2270억원을 달성할 것”이라고 내다봤다.
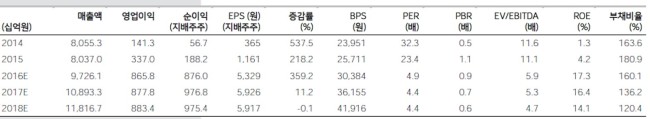
또 “2분기 기초소재 부문은 빡빡한 수급 환경에도 주 제품인 저밀도 폴리에틸렌(LDPE)과 폴리염화비닐(PVC)의 가격상승 효과 등으로 이익이 확대됐다”며 “태양광 부문도 원재료인 웨이퍼 가격이 하락했고 외부 판매물량은 증가해 수익성이 개선됐다”고 분석했다.
이어 “3분기 기초소재 부문은 중국 닝보 공장의 가동률 하락으로 판매량이 줄겠지만, LDPE 등 주요 제품 판매 호조로 양호한 영업이익을 올리고 태양광 부문은 모듈 판매물량 증가와 웨이퍼 가격 하락으로 수익성이 개선될 전망”이라고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우