[헤럴드경제=김지헌 기자] 한국투자증권은 16일 솔브레인의 올해 2분기 실적 부진에도 장기적인 성장 스토리는 유효하다며 목표주가를 5만2000원에서 7만6000원으로 상향 조정했다.
박기흥 한국투자증권 연구원은 “솔브레인의 2분기 매출은 전 분기 대비 3% 증가한 1770억원을 기록했다”며 “영업이익은 12% 감소한 276억원(영업이익률 15.6%)으로 시장 기대치를 9% 밑돌았다”고 진단했다.
또 “반도체 매출이 1% 감소하면서 제품 믹스가 악화됐다”며 “3분기에는 반도체 실적 개선으로 영업이익도 회복될 것”이라고 전망했다.
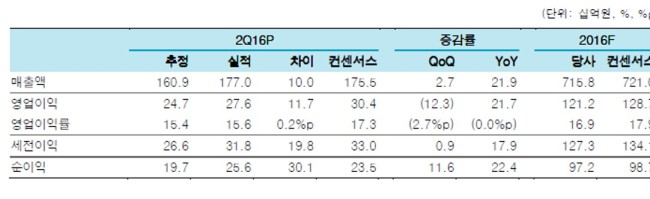
이어 “3분기에는 매출액 1815억원, 영업이익 299억원(영업이익률 16.4%)을 예상한다”며 “2분기 실적에서 반도체 매출 비중 하락으로 실적이 둔화되는 점을보인 만큼 주가가 본격적으로 재상승하려면 반도체 부문의 매출 기여도가 더 빠른 속도로 상승해야 한다”고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우