[헤럴드경제=김지헌 기자] 신한금융투자는 29일 롯데제과가 음식료 업종의 부진 속에서 저점을 확인하고 있다며 목표주가를 25만원에서 23만원으로 하향 조정했다.
홍세종 신한금융투자 연구원은 “2분기 최악의 국내 빙과 업황을 감안할 때 실적은 바닥을 찍었다”며 “주가순자산비율(PBR)이 1배까지 하락할 정도로 밸류에이션도 낮다”고 밝혔다.
또 “그룹 리스크 해소 전까지 본격적인 반등이 쉽진 않을 것”이라며 “그러나 시간이 문제일 뿐 폭풍우는 결국 지나갈 것이므로 주가 하락 시마다 매수 관점이 유효하다”고 덧붙였다.
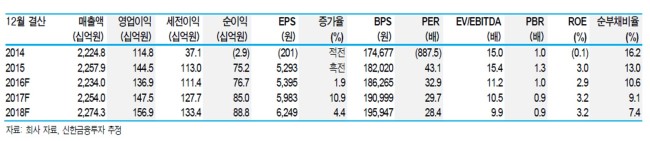
이어 “롯데제과의 3분기 영업이익은 지난해 같은 기간보다 1.2% 증가한 557억원을 예상한다”며 “무더위와 가격 정찰제 시행으로 성수기 효과를 기대할 수 있다”고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우