[헤럴드경제=김지헌 기자] HMC투자증권은 30일 DGB금융지주가 주가 상승 여력이 큰 은행 중 하나라면서 목표주가 1만3500원을 유지했다.
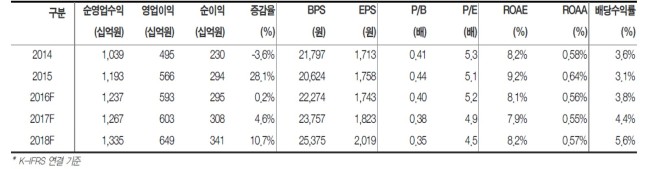
김진상 HMC투자증권 연구원은 “경상 이익의 증가세가 견조하고 배당성향의 제고 여력도 있다”며 “회계상의 이익인 생명보험사 염가 매수차익을 제외한 경상적인 이익은 2017∼2018년 연평균 11% 증가할 것으로 예상한다”고 설명했다.
또 “중소형 은행 중 자본비율이 최고 수준”이라며 “배당성향상승 여력에 주목하는데 배당성향을 20%로만 가정해도 배당수익률이 3.8%에 달한다”고 추산했다.
이어 “DGB금융지주의 조선업과 해운업 익스포저는 총여신의 0.6%에 불과하고 대구시는 준공 후 미분양 아파트도 거의 없어 지역 부동산 관련 우려도 크지 않다”고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우