
[헤럴드경제=김지헌 기자] 메리츠종금증권은 11일 KT가 올해 3분기에도 견고한 실적을 낼 것으로 전망하고 목표주가 4만원을 유지했다.
정지수 메리츠종금증권 연구원은 “KT가 3분기 매출액과 영업이익이 5조6595억원과 3868억원으로 각각 작년 동기보다 3.0%, 12.7% 증가해 시장 컨센서스에 부합하는 실적을 올린 것으로 추정한다”고 말했다.
또 “무선 부문에서는 태블릿 등 세컨드 디바이스 가입자 순증이 2분기 4만명에서 3분기 8만명으로 두 배로 증가했다”며 “유선 부문은 올해 기가 인터넷 가입자목표치 200만명을 9월에 이미 달성했고 연말까지 230만∼240만명이 모집될 것”이라고 설명했다.
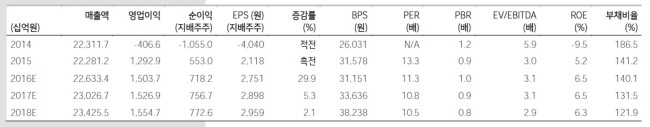
이어 “KT는 올해 주당 배당금을 800원으로 증액할 예정인 만큼 현 주가 기준 2.6%의 배당기대 수익률은 충분히 매력적”이라고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우











