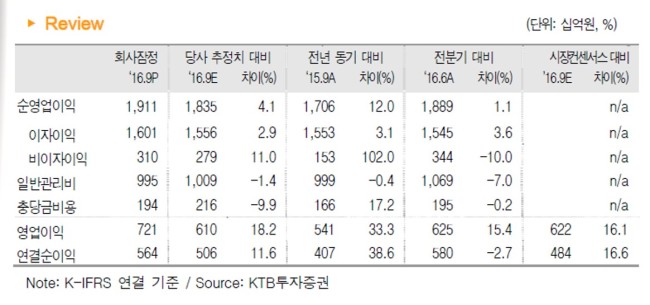
[헤럴드경제=김지헌 기자] KTB투자증권은 21일 KB금융이 올해 3분기 전망치를 뛰어넘는 좋은 실적을 냈다며 목표주가를 5만3000원에서 5만5000원으로 상향 조정했다.
김은갑 KTB투자증권 연구원은 “3분기 호실적은 순이자마진(NIM) 안정화에 따른 이자이익 증가와 일반관리비용ㆍ충당금 비용 감소 덕분”이라며 “연결순이익은 5640억원으로, 분기당 경상적 순이익 규모를 4000억원대로 보던 시절은 지나갔음을 실적으로 보여줬다”고 평가했다.
또 “KB금융을 업종 내 최선호주로 유지한다”면서 “현대증권 인수 후에 나타날 긍정적 효과와 손해보험 추가지분 인수, 배당 증가 등 기대요인은 충분하다”고 덧붙였다.
이어 “또 내년 KB금융의 자기자본이익률(ROE)을 기존치 대비 0.8%포인트 오른 6.9%로 전망된다”고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우