
[헤럴드경제=김지헌 기자] KTB투자증권은 31일 동아에스티가 올해 3분기 주력 품목의 매출 부진으로 예상치를 10% 이상 밑도는 실적을 냈다며 목표주가를 15만원에서 11만원으로 하향 조정했다.
이혜린 KTB투자증권 연구원은 “종합병원 채널 매출 부진, 스티렌 약가 인하, 주력 품목 매출부진 등으로 인해 3분기 별도 매출액이 작년 동기보다 8.5% 감소한 1363억원을 기록했다”며 “김영란법 시행에 따른 영업환경 변화로 인한 종합병원 채널 매출 부진이단기간에 정상화되기는 어려워 보인다”고 분석했다.
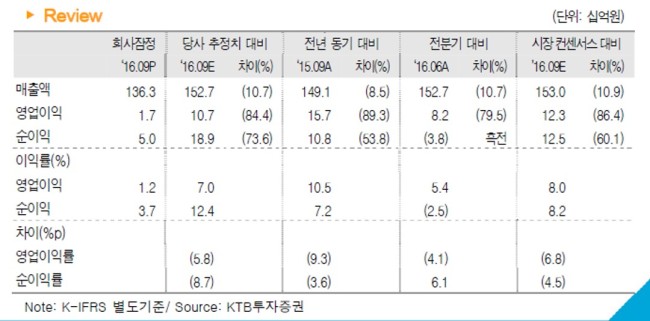
또 “엔화 상승에 따른 원가 상승에 인건비 상승, 고정비 부담으로 판관비가 크게 오르면서 수익성이 악화됐다”며 “4분기에도 소폭 역신장세를 이어갈 것으로 보인다”고 전망했다.
이어 “후기 임상단계에 있는 품목이 다수 있고 빈혈치료제 바이오시밀러의 일본임상 3상 진입에 따른 소폭의 마일스톤 유입을 기대해볼 수 있다”고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우











