
[헤럴드경제=황혜진 기자] 시중은행들이 2~3%대 저금리를 이어가고 있는 가운데 이자 한 푼이 아쉬운 서민과 중산층들이 높은 이자를 주는 저축은행 예ㆍ적금으로 시선을 돌리고 있다. 특판상품과 보험연계상품을 이용하면 연 4% 후반에서 6%가 넘는 높은 금리를 챙길 수 있기 때문이다. 한국은행이 최근 기준금리 인하 가능성을 시사한 만큼 금리가 더 떨어지기 전에 상품에 가입하라는 게 전문가들의 조언이다.
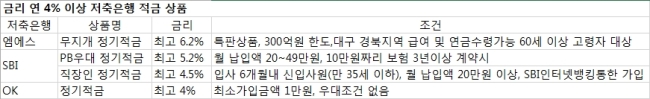
▶특판상품, 보험연계상품 이용하면 금리 최고 6.2%=엠에스저축은행은 업계 통틀어 가장 높은 연 6.2%의 금리를 준다. ‘무지개 정기적금’을 300억원 한도로 특별 판매한다. 가입대상은 대구ㆍ경북에 거주하는 급여 및 연금수령자, 60세 이상 고령자다. 3~5년 이하의 계약기간으로 기본 금리에 연 2.0%포인트의 만기 우대금리, 여기에 추가 가산금리(최고 1.3%포인트)를 포함하면 금리는 최고 연 6.2%가 가능하다.
SBI저축은행의 ‘PB우대 정기적금’은 은행 창구에서 보험상품에 가입하면 최대 연 5.2%의 금리를 받을 수 있다. 보험상품 가입, 신용카드사용, 스마트폰 이용 등 추가 조건없이 만기 1년 기준 정기적금 금리만 따지면 은행권에서 가장 높다.
특판상품 금리도 짭짤하다. 5명 이상이 함께 방문하거나 SBI저축은행 카페에 가입하면 들 수 있는 ‘다함께 정기적금’(최고 금리 연 4.6%), ‘직장인 정기적금’(4.4%~4.5%)도 눈여겨볼 상품이다. ‘직장인 적금’ 금리는 연 4.4%인데 입사한지 6개월 이내의 만 35세 미만 신입사원은 0.1%포인트가 추가돼 연 4.5%의 금리를 챙길수 있다.
최근 문을 연 OK저축은행도 연 4% 금리는 주는 정기적금 상품을 내놨다. 이 적금상품은 가입기간 6~36개월, 가입금액은 1만원 이상, 한도는 제한이 없는 점이 특징이다. 4% 금리를 받을 수 있는 조건이 까다롭지 않은 셈이다.
정기예금 금리가 3%대인 곳도 많다. 조흥ㆍ친애ㆍ골든브릿지ㆍ한성ㆍ청주ㆍ대명ㆍ동원제일 저축은행 등이 연 최고 3.16%의 금리를 준다. 2.8%이상인 곳도 57곳에 달한다. 17일 기준 저축은행 정기예금(1년 기준) 평균 금리는 2.78%다.
▶안전할까=저축은행은 파산하더라도 예금자보호법에 따라 5000만원(이자 포함)까지 예금보험공사가 지급을 보장해 준다. 5000만원을 초과한다면 5000만원 이하로 나눠 저축은행에 예치하는 것도 자산가들이 애용하는 방식이다.
8000만원이 있다면 4000만원씩 나누어 고금리를 주는 저축은행 두 곳에 분산 예치하면 도산하거나 영업정지를 당해도 피해를 전혀 입지 않게 되기 때문이다.
그래도 걱정이 된다면 저축은행의 국제결제은행(BIS) 기준 자기자본비율을 보면 된다. 저축은행은 이 비율을 최소한 5% 이상으로 유지해야 한다.
금융권에선 BIS 비율이 8~10%는 돼야 우량 저축은행으로 부른다. 그래도 예금보장 한도 내에서 예금을 하는 것이 안전하다. 저축은행업계 관계자는 “대부분 5000만원 이하 고객이지만 구조조정으로 저축은행 위기가 잦아들면서 최근 5000만원 초과 예금자가 늘고 있다”고 설명했다.















