[헤럴드경제=김지헌 기자] SK증권은 17일 동국제약이 뚜렷한 영업실적 개선세를 보이고 있다며 투자의견 ‘매수‘와 목표주가 8만원을 유지했다.
하태기 SK증권 연구원은 “동국제약의 올해 1분기 매출액과 영업이익은 699억원과 100억원으로 작년 같은 기간보다 27.9%, 68.6% 늘었다”며 “헬스케어(건강관리) 매출 증가로 전체 매출이 다른 중소형 제약사보다 많았고, 의약품보다 영업이익률이 높은 화장품 부문 선전으로 전체 수익성도 크게 개선됐다”고 분석했다.
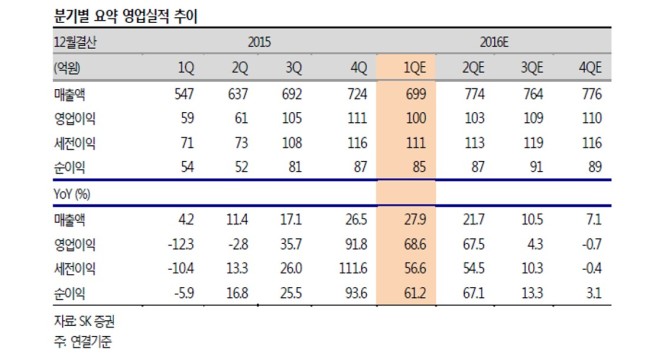
또 “작년 2분기부터 마데카솔 성분의 화장품(센텔리안 24) 사업을 성공적으로 안착시키면서 영업실적이 뚜렷하게 개선되고 있다”며 “최근 유통채널을 홈쇼핑 중심에서 오프라인으로 확장, 매출 증가세가 지속될 것”이라고 내다봤다.
이어 “높은 외형 성장과 수익성 개선 속도로 볼 때 주가수익비율(PER) 17.6배 수준의 현 주가는 크게 저평가된 것으로 판단한다”고 덧붙였다.

Google News
에서 헤럴드경제 팔로우