[헤럴드경제=김지헌 기자] NH투자증권은 9일 두산인프라코어가 중국 건설시장 훈풍에 힘입어 올해 2분기에도 실적 호조세를 이어갈 것으로 전망하며 목표주가 1만원을 유지했다.
유재훈 NH투자증권 연구원은 “두산인프라코어의 올해 2분기 매출액과 영업이익이 각각 1조5486억원과 1274억원으로 전 분기보다 8.0%, 14.5% 늘 것”이라고 내다봤다.
또 “두산인프라코어의 중국 건설장비 판매가 지난달에 누적 기준으로 9.1% 성장세를 나타냈다”며 “북미지역의 건설장비 판매도 견조한 성장을 이어가 긍정적인 2분기 실적이 기대된다”고 설명했다.
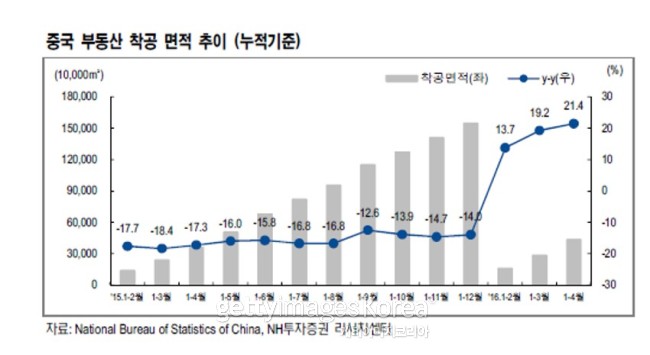
이어 “중국 건설장비 시장은 5월에만 전년대비 6.5% 하락했지만, 이는 4월에 기록한 26.8% 대비 20.3%포인트 개선된 수치”라며 “중국 건설시장의 견조한 성장을 감안하면 중국 건설장비 시장 6월부터 성장세로 돌아설 것”이라고 덧붙였다.

Google News
에서 헤럴드경제 팔로우