
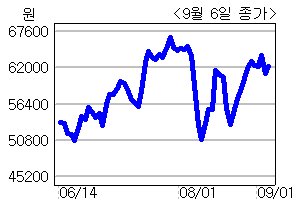
에스에프에이(056190)의 강한 수주 모멘텀은 지속된다는 보고서가 나왔다.
유진투자증권 이정ㆍ곽민정 애널리스트는 3분기 전망을 통해 매출액이 전년 동기대비 14.7% 증가한 2399억원, 영업이익은 19.5% 늘어난 324억원이 될 것으로 분석했다.
이들은 에스에프에이가 디스플레이용 장비 전문업체서 반도체 및 태양전지산업으로 시장영역을 확대, 세계적인 전공정 장비업체로 도약하고 있다며 목표주가를 8만원에 투자의견은 ‘매수’로 유지한다고 밝혔다.
이들은 또 에스에프에이에 대한 투자포인트로, △삼성전자와의 높은 시너지 효과 △2011ㆍ2012년 뛰어난 실적개선 △삼성전자의 반도체 및 디스플레이산업에 대한 공격적인 투자 수혜 △차세대 디스플레이인 아몰레드 장비 공급에 따른 중장기적인 높은 성장성 확보 △반도체장비 시장 진입 △뛰어난 재무적 안정성 등을 꼽았다.
이들 애널리스트는 2011년은 세계적인 장비업체로 도약하는 원년이 될 것이라며 한국에서 본격적으로 성장하는 차세대 디스플레이산업의 중심에서 중장기적으로 높은 성장을 이룰 것으로 분석했다.
남민 기자/suntopia@heraldm.com

Google News
에서 헤럴드경제 팔로우










