[헤럴드경제=김지헌 기자] 한국투자증권은 9일 엔에스쇼핑이 홈쇼핑 업황 부진 속에서도 상대적으로 높은 외형 성장을 보이고 있다며 목표주가 22만원을 유지했다.
여영상 한국투자증권 연구원은 “엔에스쇼핑의 올해 2분기 영업이익은 지난해 동기 대비 0.9% 늘어난 215억원으로 시장 기대치에 부합했다”며 “주요 수익원인 TV쇼핑 취급고가 8.9% 증가해 양호한 실적을 기록했지만, 의류 비중 축소에 따른 마진 하락과 송출수수료 증가 반영으로 영업이익 개선폭은 미미했다”고 분석했다.
또 “주력 상품군인 건강식품 호조로 TV쇼핑 취급고가 계속 증가하고 있다”며 “홈쇼핑 업황의 전반적 부진 속에서 경쟁력 높은 상품군의 호조는 안정적 성장을 담보하는 요인”이라고 평가했다.
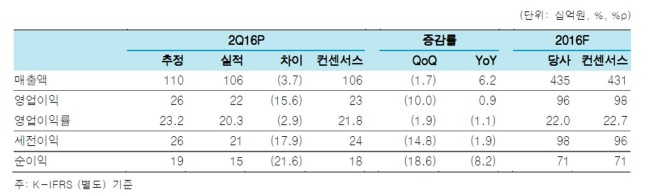
이어 “소비경기 부진 등 거시 환경에 기인한 업황 부진에도 상대적으로 자유로울 것”이라며 “가장 높은 마진을 나타내는 의류 상품군이 부진했지만, 의류 영향이 갈수록 줄어들면서 안정적인 실적이 예상된다”고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우