
“주가 추가 상승 제한”
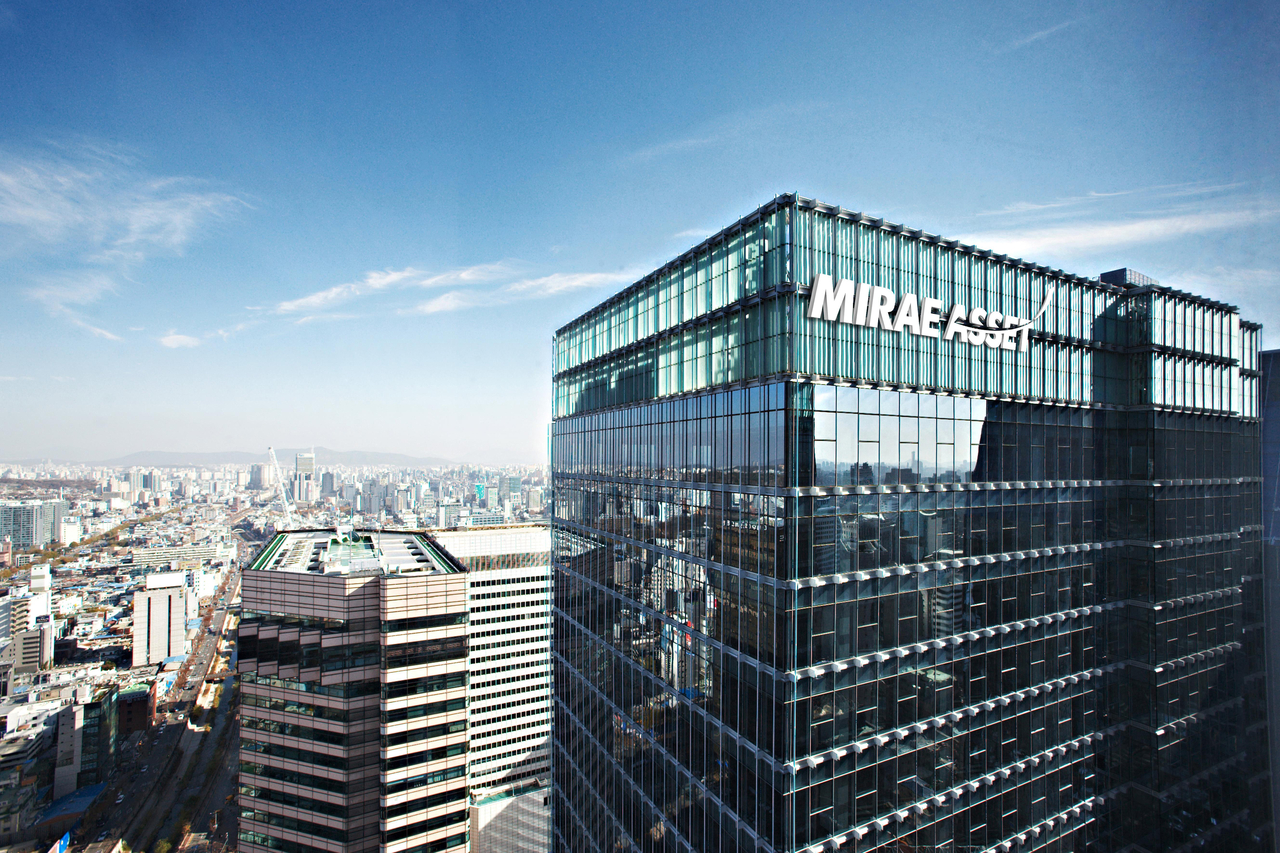
[헤럴드경제=신동윤 기자] 한국투자증권이 9일 미래에셋증권의 주가 추가 상승 여력이 제한적이라면서 투자 의견을 ‘매수’에서 ‘중립’으로 하향 조정했다.
백두산 한국투자증권 연구원은 2분기 미래에셋증권의 지배순이익이 2991억원으로 시장 평균 전망치를 25% 웃돌 것으로 추산했다.
부문별로 봤을 때 트레이딩 손익이 3922억원으로 전분기 대비 20% 증가할 것으로 예상했다. 백두산 연구원은 “국내 자본시장 호조와 견조한 투자목적자산 수익 창출력에 기인한다”며 “해외 상업용 부동산 관련 평가손실은 전 분기 대비 줄어들 것”이라고 분석했다.
아울러 백두산 연구원은 “브로커리지(위탁매매) 수수료는 2239억원으로 전 분기 대비 13% 증가할 것”이라며 “해외 주식 수수료 손익이 3% 감소하나 국내 주식 수수료 수익이 29% 늘어나는 덕분”이라고 부연했다.
다만, 그는 투자의견을 중립으로 하향 조정하면서 “현재 주가순자산비율(PBR)이 0.92배인 상황이다. 자본비용을 자사주 소각 관련 정책 기대감을 반영한 11%대로 적용하더라도 주가의 추가 상승 여력이 제한적”이라고 꼬집었다.
백두산 연구원은 미래에셋증권의 주가 하방경직성은 견고할 것으로 내다봤다. 그는 “올해 주당순이익(EPS) 증가율이 23%로 양호하고 국내 증시 관련 정책 모멘텀도 건재하다”면서 “7월 중 캐피탈의 증권 보통주 매입이 마무리된 이후에 자사주 매입 및 소각 발표가 예상된다”고 덧붙였다.
realbighead@heraldcorp.com

Google News
에서 헤럴드경제 팔로우













