[헤럴드경제=김지헌 기자] 한국투자증권은 24일 하나금융지주가 올해 3분기 깜짝 실적을 올렸다며 목표주가를 4만원에서 4만6000원으로 상향 조정했다.
이철호 한국투자증권 연구원은 “하나금융지주는 3분기 지배주주순이익을 전 분기 대비 28% 늘어난 4501억원으로 발표했다”며 “이는 당초 예상보다 27%나 많은 수준”이라고 말했다.
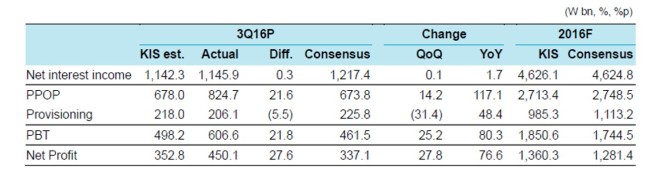
또 “다른 시중은행처럼 순이자마진(NIM) 방어, 대손충당금 하향 안정, 판관비 관리의 삼박자를 갖춘 데다 외화환산이익이 1254억원으로 애초 전망치보다 700억원 정도 많은 덕분”이라며 “올해 하나금융지주 주가는 저점이던 1월 말 대비 60% 올라 코스피 수익률을 51%포인트 가량 초과했다”고 밝혔다.
이어 “하나금융지주 주가가 터무니없는 저평가에서 벗어났다”며 “앞으로 점진적으로 배당성향을 높이는 것이 주가 움직임에 중요한 요소가 될 것”이라고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우