
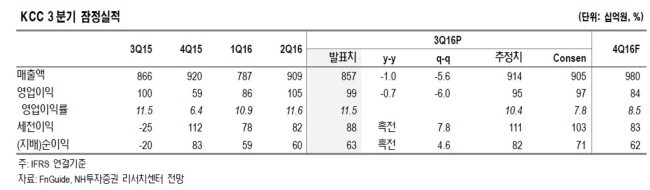
[헤럴드경제=김지헌 기자] NH투자증권은 8일 KCC가 올해 3분기에 예상치를 웃도는 실적을 올렸다며 목표주가 54만원을 유지했다.
김형근 NH투자증권 연구원은 “KCC의 3분기 연결기준 매출은 8574억원으로 작년 같은 기간보다 1.0% 감소하고 영업이익은 990억원으로 0.7% 줄었으나 지배지분 순이익이 631억원으로 흑자전환했다”며 “이는 시장 컨센서스를 웃도는 수준”이라고 말했다.
또 “KCC는 지분 8.97%를 보유한 삼성물산 지분 3%를 기초자산으로 교환사채(EB) 발행을 검토하고 있다”며 “이를 통해 8000억원 수준의 유동성을 확보하게 돼 신규사업 투자와 배당성향 개선이 기대된다”고 설명했다.
이어 “자동차 부품과 절삭공구 업체인 쌍용머티리얼을 인수하면 자산회사에서 투자회사로 변화할 수 있게 된다”고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우










