IBK증권, 목표가 4만8000원 제시
IBK투자증권은 1일 두산밥캣이 트럼프 수혜로 전 부문 성장이 기대된다며 투자의견 ‘매수’와 목표주가 4만8000원을 새로 제시했다.
이상현 IBK투자증권 연구원은 “밥캣은 미국에서 1960년대부터 오랜 업력을 쌓아온 컴팩트장비의 글로벌 브랜드로 2007년 두산그룹에 인수됐다”며 “두산밥캣의 SSL과 CTL은 유럽과 아시아, 남미 등에서도 모두 압도적으로 1위를 기록 중”이라고 말했다.
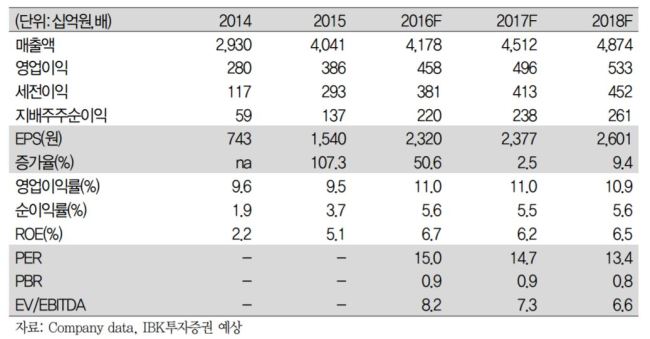
이 연구원은 “2017년 매출액과 2017년 매출액과 영업이익은 각각 4조5000억원(+8.0%), 4963억원(+8.4%), 영업이익률 11.0%로 당분간 10%대의 고수익 구조가 유지될 것으로 기대된다”며 “컴팩트장비는 주택경기 회복세 지속에 따른 안정적인 시장수요와 CTL 비중 증가에 따른 이익확대가 기대된다”고 내다봤다.
이은지 기자/

Google News
에서 헤럴드경제 팔로우