[헤럴드경제=신소연 기자]영세 자영업자의 가계부채가 빠른 속도로 악화되고 있는 것으로 조사됐다. 대출을 여러 번 받은 다중채무가구의 부채가 큰 폭으로 는 데다 비은행권에서 고금리 대출을 받아 재무구조가 취약해졌기 때문이다.
26일 현대경제연구원이 통계청의 마이크로데이터를 이용해 분석한 결과, 지난해 1인 자영업자의 연 원리금 상환액은 1197만원으로 집계됐다. 이는 996만원을 기록한 전년보다 20.2% 증가한 수준이다. 상환액 중 826만원은 원금이고, 371만원은 이자였다.
같은 기간 고용주(임금근로자를 고용한 자영업자)는 전년보다 5.7% 늘어난 2556만원의 원리금을 상환한 것으로 나타났다. 임금근로자는 995만원으로 증가율이 17.1%로 분석됐다.
1인 자영업자의 상환액 중 이자 지급액이 큰 폭으로 증가했다. 이들은 전년보다 12.4% 많은 이자를 냈다. 반면 임금근로자는 전년과 같은(0%) 수준의 이자를 냈고, 심지어 고용주는 이자가 5.8% 줄었다.
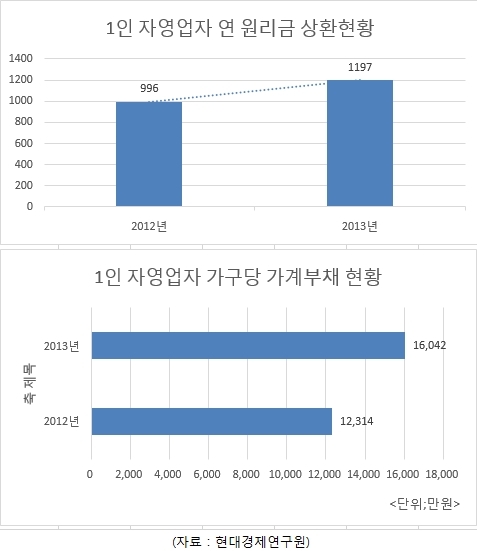
1인 자영업자의 이자 부담이 불어난 것은 3건 이상의 대출이 있는 다중 채무가구가 급증했기 때문이다. 1인 자영업자 중 다중채무가구의 부채는 같은 기간 1억2314만원에서 1억6042만원으로 30.3%나 늘었다. 지난해 1인 자영업자 가구(225만2000가구) 중 18.9%(42만6000가구)가 다중채무가구였다.
1인 자영업자의 다중채무 3가구 중 1가구만 대출 만기까지 빚을 갚을 수 있는 등 채무이행 가능성도 낮아진 것으로 조사됐다. 이들 중 37%만 기한 내 채무상환이 가능하고, 43.5%는 기한이 지난 뒤에 가능하다고 답했다. 심지어 19.5%는 아예 상환할 수 없는 상태인 것으로 나타났다.
또 1인 자영업자 가구는 비은행권 대출도 급증한 것으로 나타났다. 이들의 비은행권 대출은 1824만원에서 2376만원으로 30.3% 늘어 재무구조가 더욱 취약해졌다.
김광석 현대경제연구원 선임연구원은 “1인 자영업자 가구는 소득의 수준과 영업장 소유 비율이 낮아 신용도가 떨어진다”며 “결국 은행권 대출이 어려워 저축은행이나 대부업체 등 고금리의 비은행권 의존도가 확대되는 추세”라고 말했다.
carrier@heraldcorp.com