후한이 삼국으로 쪼개지는 결정적 계기는 ‘관도대전’이다. 서기 200년 중국에서 가장 강력한 세력을 자랑하던 원소(袁紹)가 신흥세력인 조조(曹操)에 예상 밖의 패배를 당한 전투다. 하지만 패전 후 원소가 화병으로 죽은 후에도 양측은 약 1년간 대치한다. 원소의 세력이 워낙 커서 기선을 제압한 조조도 섣불리 정벌에 나서기 어려웠다. 실제 원소의 뒤를 이은 원상(袁尙)과의 싸움에서 지기도 했다. 하지만 원상과 동생 원담(袁譚)이 내분을 일으켰고, 조조는 그 틈을 파고 들어 원씨 일가를 멸망시킨다. 고구려도 연개소문(淵蓋蘇文) 사후 아들간의 불화가 당(唐)에 패한 결정적 계기였다. 아무리 강대한 세력도 분열, 특히 적 앞에서의 내분은 필패(必敗)의 충분조건이다. 반대로 외부와의 갈등국면에서 내부 결속 강화는 난관 극복의 필요조건이다.
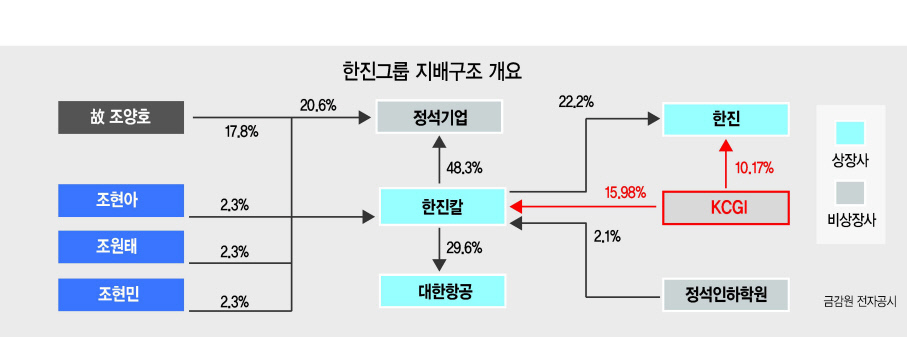
조현민 씨가 한진그룹 경영에 복귀했다. 이젠 합법적으로 급여를 받을 수 있고, 경영에 개입할 수 있다. 눈길을 끄는 자리는 지주회사 한진칼 전무 보다는 정석기업 부사장이다. 모친인 이명희 씨도 등기임원으로 경영에 참여중인 비상장 회사로, 한진칼의 지배력이 높고(지분율 48.27%), 고 조양호 회장의 지분(20.64%)이 상당한 곳이다.
한진그룹을 상대로 주주행동주의에 나선 KCGI, 이른바 강성부펀드는 최근 한진칼 지분을 계속 늘리고 있다. 자금력을 고려할 때 고 조 회장의 지분율 이상으로 높일 가능성이 크다. 이쯤되면 경영권 도전일 수밖에 없다. 이미 지분율이 16%에 달하는 만큼 일반적인 대량매매(block deal)로는 현금화가 어렵다. 수익 극대화를 위해 경영권 프리미엄까지 받을 수 있는 인수합병(M&A)을 시도하는 게 수익률을 높이는 최선의 방법이다.
현재의 KCGI 지분율만으로도 조현아·조원태·조현민 세 자매가 경영권을 방어하기는 버거울 수 있다. 지분을 늘려야 한다. 고 조 전 회장의 퇴직금은 상속세 재원으로 써야 한다. 부친이 남긴 지분 가운데 그룹 경영권과는 무관하면서 거액의 현금화가 가능한 지분이 바로 (주)한진 지분(6.87%)과 정석기업 주식이다. 정석기업의 지난해말 기준 자본총계는 2600억원이다. 조 회장 지분 가치가 최소 500억원 이상이다. (주)한진 지분가치와 합치면 역 1000억원이 된다. 한진칼 지분 약 4%를 확보할 수 있는 액수다. 조 부사장의 복귀 수는 ‘정석’을 밟은 셈이다.
하지만 정작 문제는 숫자가 아니다. 조 씨 삼남매도, KCGI도 우호세력을 확보해야만 방어 또는 공격에 성공할 수 있다. KCGI는 ‘승산’을 보여주는 게 중요하지만, 삼남매에게는 ‘결속’과 ‘비전(vision)’이 중요하다. 한진칼은 국적항공사인 대한항공 경영권을 가진 회사다. 무엇보다 대주주의 자격이 중요하다. 아무리 현재 경영권을 갖고 있더라도, 아무리 행동주의 명분이 가치있더라도 분열과 탐욕에 사로잡힌다면 자격을 갖기 어렵다.