[헤럴드경제=김지헌 기자] 한국투자증권은 25일 CJ제일제당의 중국 기업 매화 인수 무산이 주가에 다소 긍정적으로 작용할 것이라며 목표주가 50만원을 유지했다.
이경주 한국투자증권 연구원은 “이번 인수 포기 결정은 합리적”이라며 “매화가 작년 말 매우 높은 주가를 기록한 뒤 거래가 종료됐기 때문에 인수 금액의 적절성이나 투자 효율성에 대한 의구심도 많았다”고 밝혔다.
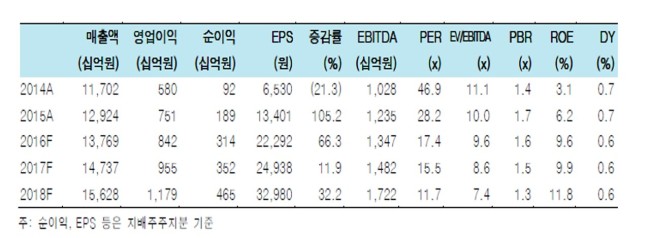
이 연구원은 “CJ제일제당이 매화를 인수할 경우 예상됐던 순작용은 라이신 가격 상승과 중국 MSG 사업 확대였으나 라이신 가격 상승은 생산 진입 장벽이 낮아진 현실을 고려하면 제한적일 수 있다”며 “인수 이후 라이신가격 상승 폭이 크지 않다면 인수 금액의 적절성에 대한 문제가 야기될 수 있다”고 분석했다.
또 “이번 인수 무산으로 주가가 하락할 경우 매수 기회로 삼아야 한다”며 “CJ제일제당의 올해 예상 주가수익비율(PER)은 17.4배에 불과해 세계 종합식품사 평균인 22.4배에 못 미치고 바이오의 가격 회복이 더뎌도 주가는 이미 충분히 조정을 받았다”며 목표주가 50만원을 유지했다.