[헤럴드경제=김지헌 기자] 키움증권은 22일 롯데쇼핑이 올 2분기 실적이 부진했고 하반기에 개선하기도 쉽지 않을 전망이라며 목표주가 23만원을 유지했다.
남성현 키움증권 연구원은 “롯데쇼핑의 올해 2분기 실적은 당초 예상했던 수준보다 부진한 것으로 판단된다”며 “백화점의 성장에도 불구하고 마트 사업부가 업황 부진으로 성장률이 저조했다”고 말했다.
또 “세븐일레븐 및 가전사업부 이익은 작년 대비 역성장했다”며 “백화점 사업부는 성장률을 유지하고 있지만 상대적으로 지방 점포비율이 높아 경쟁업체에 비교하면 점포 성장률이 높지 않다”고 분석했다.
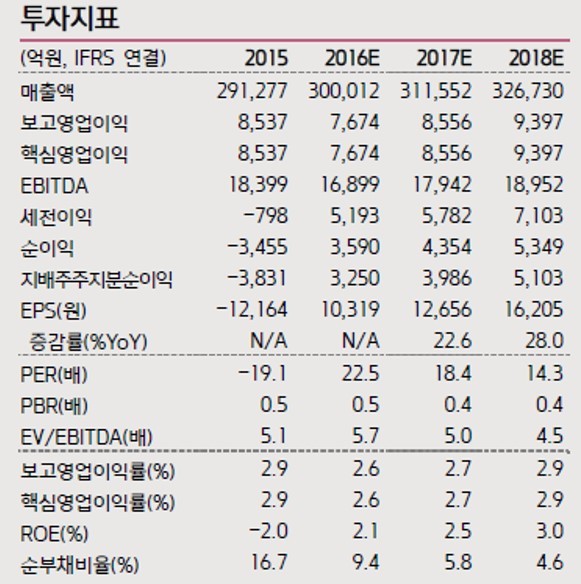
이어 “하반기 실적 개선도 쉽지 않을 것으로 판단된다”며 “롯데 홈쇼핑의 프라임시간 영업정지와 롯데월드 타워점 면세점 폐업 영향이 실적에 반영되고 중국 마트 부진이 하반기에도 이어질 것으로 예상되기 때문”이라고 덧붙였다.

Google News
에서 헤럴드경제 팔로우