[헤럴드경제=김지헌 기자] NH투자증권은 9일 코스맥스가 해외 성장세가 안정화하기 전까지 주가 상승 여력이 제한적이라며 투자의견 ‘보유’를 유지했다.
한국희 NH투자증권 연구원은 “코스맥스의 올 2분기 연결 영업이익은 작년 같은 기간보다 31% 늘어난 182억원으로 시장 기대를 충족했다”며 “2분기까지 전방 산업 성장률 호조로 예상을 웃도는 실적을 올렸다”고 진단했다.
또 “최근 실적 개선은 긍정적”이라며 “그러나 12개월 실적 기준 주가수익비율(PER) 34배로 화장품주 중에서는 가장 높다”고 지적했다.
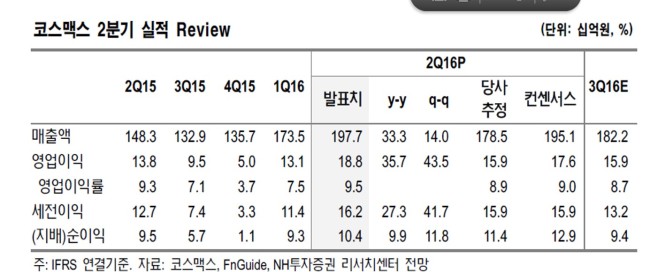
이어 “코스맥스 가치평가에 프리미엄을 부여하려면 국내 고성장의 장기 지속 가능성을 확보하거나 중국 등 해외 사업의 이익 성장세가 안정화돼야 한다”고 덧붙였다.
raw@heraldcorp.com