[헤럴드경제=김우영 기자] 하나증권은 1분기 기대 이상의 실적을 낸 호텔신라가 2~3분기 턴어라운드 모멘텀이 극대화될 것이라고 전망했다.
10일 서현정 하나증권 연구원은 이 같이 밝히며 호텔신라에 대해 투자의견 매수를 유지하며 목표주가는 종전 4만5000원에서 6만원으로 올렸다.
서 연구원은 매출 비중이 큰 중국 보따리상(다이고) 거래가 줄고 관광객 소비패턴 변화로 매출 회복도 예상보다 더디다며 “면세업의 중장기 성장성을 높게 가져가긴 어렵다”고 지적했다. 그러면서 “지금은 분기별 강한 이익 턴어라운드 모멘텀에 주목해야 할 시기”라고 강조했다.
그는 호텔신라의 올해 연결 영업이익이 600억원을 웃돌 것으로 전망했다. 비효율 다이고 비중 축소와 경쟁강도 완화로 시내 면세점 마진율이 4~5% 수준을 유지할 것으로 전망되고, 3분기 한시적 무비자 단체관광이 허용되면 추가 수익성 개선도 기대할 수 있단 이유에서다.
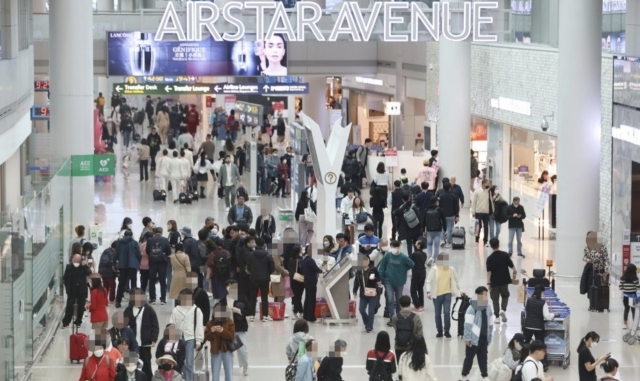
또 해외 공항은 2~3분기 임차료 감면 협의가 완료되면서 분기별 적자 축소가 기대되며, 인천공항은 개선 여력이 남아 있다고 서 연구원은 설명했다. 중국 경기 회복 모멘텀도 호텔신라에 긍정적이다.
서 연구원은 “2분기 연결 영업이익은 직전 분기 대비 흑자전환, 3분기부터는 전년도 기저효과까지 더해지면서 이익이 대폭 개선될 것”이라며 “높은 밸류에이션 부담에도 예상보다 실적 개선 폭이 커질 수 있는 점에 주목할 필요가 있다”고 밝혔다.
kwy@heraldcorp.com

Google News
에서 헤럴드경제 팔로우